Startseite › Gran Canaria › Lebensversicherung
C1 Broker · Unabhängiger Versicherungsmakler seit 1998
Lebensversicherung
Gran Canaria
Wer auf Gran Canaria lebt und Familie in Deutschland hat, sichert mit einer Lebensversicherung Menschen ab, die zum Teil in einem anderen Land wohnen. Dann zählen drei Fragen: wer im Vertrag als begünstigt steht, was die Bank bei einer Hypothek auf der Insel bekommt und wo die Auszahlung versteuert wird. Die ersten beiden beantworten wir gemeinsam, bevor Sie einen Vertrag schließen; für die dritte nennt diese Seite die Grundzüge, den Einzelfall prüft eine Steuerberatung.
- Auf Deutsch: von der Anfrage bis zum Leistungsfall
- Begünstigte: eindeutig benannt, auch in Deutschland
- Bei Hypothek: Rangfolge Bank und Familie
- Büro vor Ort: Playa del Inglés
Kostenvoranschlag anfordern
In rund 3 Minuten ausgefüllt, Antwort innerhalb 24 Stunden
Zu unseren Produktgebern für Lebensversicherungen gehören
Unser komplettes Versicherungsangebot auf Gran Canaria
Umfassender Schutz aus einer Hand
So läuft es ab
Vom Formular zum Vergleich
Formular ausfüllen
Geburtsdatum, gewünschte Summe und Laufzeit, und wofür der Schutz gedacht ist. Läuft eine Hypothek, nennen Sie uns die Restschuld; Unterlagen kommen später.
Absicherung besprechen
Michael Dittkrist ruft Sie zurück. Im Gespräch geht es darum, wen der Vertrag absichern soll, wo diese Menschen leben und ob eine Bank als Begünstigte dazukommt. Danach ist klar, welche Summe und Laufzeit passen und welche Begünstigung wir für die Angebote ansetzen.
Angebote nebeneinander
Sie erhalten Angebote mehrerer Gesellschaften, eingeordnet nach Laufzeit, Beitragsentwicklung, Invalidität und Begünstigtenklausel.
Ihr Ansprechpartner vor Ort
Beratung zur Lebensversicherung auf Gran Canaria
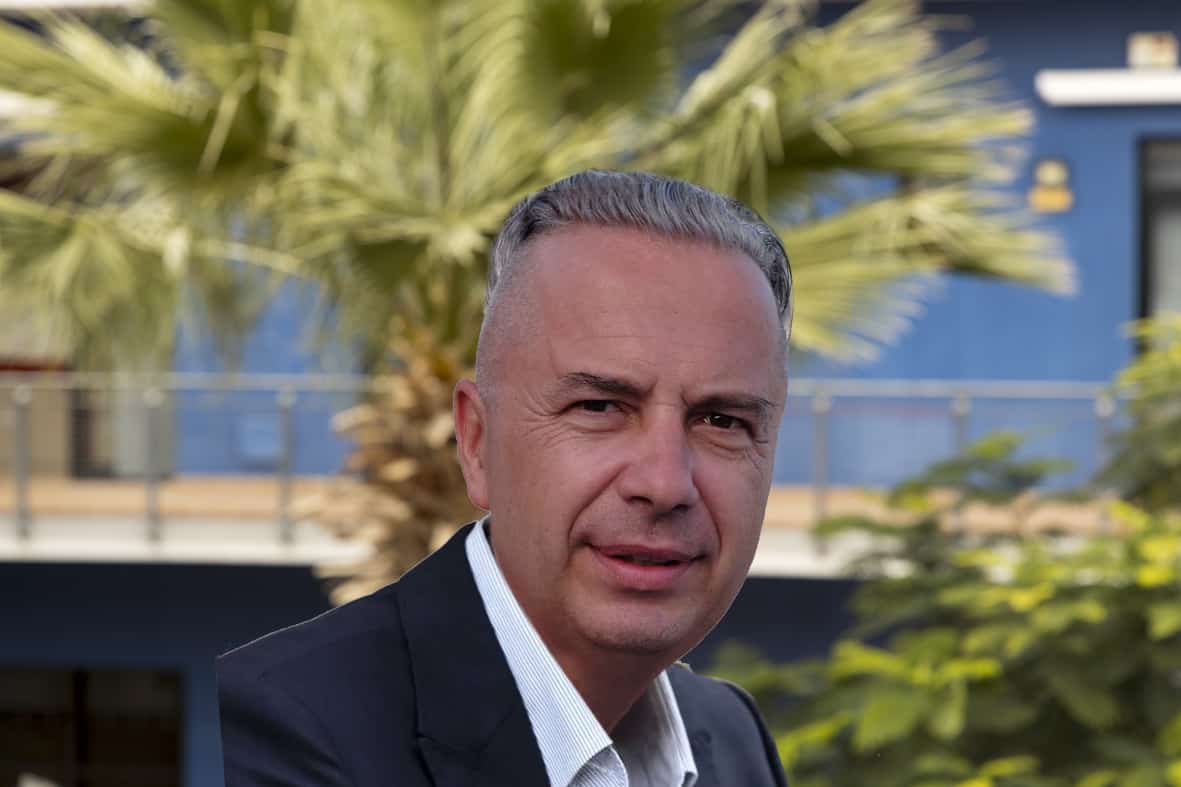
Michael Dittkrist
Versicherungsmakler für C1 Broker auf Gran Canaria. Im Büro in Playa del Inglés berät er Residenten, deren Familie zum Teil in Deutschland lebt. Für die Lebensversicherung heißt das: Er geht mit Ihnen die Begünstigtenklausel durch, liest bei einer Hypothek den Vertrag der Bank mit und erklärt Ihnen die spanischen Bedingungen auf Deutsch.
- Telefon: +34 928 988 538
- Handy: +34 634 10 62 16
- E-Mail: [email protected]
- Büro: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Sprachen: Deutsch, Englisch und Spanisch
Bewertungen
Bewertungen des Büros in Playa del Inglés
★★★★☆
4,2 von 5 Sternen aus 46 Bewertungen im Google-Unternehmensprofil des Büros in Playa del Inglés. Erhoben und veröffentlicht werden sie von Google, wir wählen sie nicht aus und filtern sie nicht.
C1 Broker Gran Canaria
Stand September 2026, bei Google jederzeit einsehbar
Wer das Geld bekommt, entscheidet die Begünstigtenklausel
Eine Lebensversicherung zahlt nicht an „die Familie“, sondern an die Personen, die im Vertrag als Begünstigte bestimmt sind. Nach dem spanischen Versicherungsvertragsgesetz legen Sie das in der Police fest, später in einer schriftlichen Erklärung an den Versicherer oder im Testament, und Sie können es ändern, solange Sie auf dieses Recht nicht ausdrücklich verzichtet haben. Die Leistung steht diesen Personen zu, auch wenn Erben oder Gläubiger Ansprüche stellen; diese können allenfalls Beiträge zurückverlangen, die zu ihrem Nachteil gezahlt wurden. Fehlt eine wirksame Bestimmung, fällt das Kapital in das Vermögen des Versicherungsnehmers, bei einer Police auf das eigene Leben also in Ihren Nachlass, und dann hängt die Auszahlung am Erbverfahren.
Für Residenten mit Familie in Deutschland verdient die Klausel deshalb besondere Sorgfalt. Zwei Fälle machen das greifbar:
Ein Paar in Maspalomas, die Kinder in Deutschland
Angenommen, ein Ehepaar lebt seit einigen Jahren in Maspalomas, die beiden erwachsenen Kinder wohnen in Köln und Stuttgart. Wer als Begünstigte nur „die Erben“ einträgt, macht die Auszahlung davon abhängig, dass zuerst feststeht, wer Erbe ist, mit den Nachweisen, die dafür in Spanien und in Deutschland verlangt werden. Wer dagegen zuerst den Ehepartner und danach die Kinder mit Namen benennt, macht die Auszahlung unabhängig vom Erbnachweis. Welche Reihenfolge passt, entscheidet die Familie. Wichtig ist, dass sie im Vertrag steht und zu einem Testament passt, falls es eines gibt.
Hypothek auf der Insel: wer bei einer Darlehenspolice was bekommt
Sichert eine Lebensversicherung ein Darlehen auf Gran Canaria ab, teilen sich Bank und Familie im Todesfall die Leistung, und die Police legt fest, in welcher Reihenfolge. Diese Frage stellt sich bei der Gebäudeversicherung nicht. Dass Sie die Police nicht bei Ihrer Bank abschließen müssen, erklärt unsere Seite zur Hausversicherung Gran Canaria.
Die finanzierte Wohnung in Playa del Inglés
Angenommen, eine Käuferin finanziert eine Wohnung in Playa del Inglés und sichert das Darlehen mit einer Lebensversicherung ab. Bei vielen Darlehenspolicen steht die Bank als erste Begünstigte, und zwar bis zur Höhe der Restschuld. Liegt die Versicherungssumme darüber, geht der Rest an die Personen, die an zweiter Stelle stehen, oder in den Nachlass, wenn dort niemand eingetragen ist. Bleibt die Summe gleich, während die Restschuld Jahr für Jahr sinkt, wird dieser zweite Teil immer größer. Deshalb lohnt es sich, die zweite Stelle der Klausel nicht leer zu lassen. Wie die Rangfolge in Ihrem Vertrag geregelt ist, steht in der Police, und die lesen wir mit Ihnen, bevor Sie unterschreiben.
Steuer auf die Leistung: was in Spanien und was in Deutschland gilt
In Spanien zählt die Auszahlung einer Lebensversicherung zur Erbschaft- und Schenkungsteuer, wenn Versicherungsnehmer und Begünstigter verschiedene Personen sind. Wer als Begünstigter in Spanien wohnt, versteuert sie dort. Wer nicht in Spanien wohnt, ist ebenfalls steuerpflichtig, wenn der Vertrag mit einem spanischen Versicherer oder in Spanien mit einem hier tätigen ausländischen Versicherer geschlossen wurde. Die Ermäßigungen für nahe Angehörige regeln die Kanaren selbst; ob und wie sie greifen, hängt unter anderem vom Verwandtschaftsgrad und vom letzten Wohnsitz der verstorbenen Person ab.
Leben die Begünstigten in Deutschland, kann dort zusätzlich Erbschaftsteuer anfallen. Das deutsche Gesetz erfasst den Erwerb von Personen mit Wohnsitz in Deutschland und nennt Leistungen aus Lebensversicherungen ausdrücklich. Deutsche Erbschaftsteuer kann außerdem anfallen, wenn die verstorbene Person deutsche Staatsangehörige war und Deutschland vor weniger als fünf Jahren verlassen hat, selbst wenn alle Begünstigten in Spanien leben. Ein Abkommen zwischen Deutschland und Spanien, das eine doppelte Erbschaftsteuer vermeidet, gibt es nicht. Ob und in welcher Höhe die spanische Steuer in Deutschland angerechnet wird, hängt unter anderem davon ab, wo die verstorbene Person zuletzt gelebt hat.
Daraus folgt keine allgemeine Empfehlung, wohl aber eine Reihenfolge: Wer Begünstigte in Deutschland hat, klärt die steuerliche Seite vor dem Abschluss mit einer Steuerberatung, die beide Länder kennt. Danach richten wir Begünstigung, Summe und Laufzeit aus und erläutern Ihnen die Klauseln der spanischen Police auf Deutsch. Eine Steuerberatung leisten wir selbst nicht.
Sechs Punkte, an denen sich Lebensversicherungen unterscheiden
Zwei Angebote mit ähnlichem Beitrag können sich an entscheidenden Stellen unterscheiden. Diese sechs Punkte vergleichen wir für Sie:
Laufzeit
Bis wann der Schutz läuft
- Tarife setzen unterschiedliche Altersgrenzen für das Vertragsende
- Bei einer Hypothek sollte die Laufzeit das Darlehen abdecken
- Ob sich der Vertrag Jahr für Jahr verlängert, regelt die Police
Summe
Wie hoch die Leistung sein soll
- Ausgangspunkt sind offene Darlehen und laufende Verpflichtungen
- Gleichbleibend oder mit dem Darlehen sinkend, je nach Tarif
- Eine spätere Erhöhung kann neue Gesundheitsfragen auslösen
Beitrag
Wie sich der Beitrag entwickelt
- Bei manchen Tarifen steigt der Beitrag mit dem Alter
- Andere legen ihn für eine bestimmte Laufzeit fest
- Welche Variante vorliegt, steht in den Bedingungen
Invalidität
Was bei dauerhafter Invalidität gilt
- Bei vielen Tarifen ein eigener Baustein neben dem Todesfall
- Was als dauerhafte Invalidität zählt, definiert der Vertrag
- Schwere Krankheiten sind je nach Tarif ein weiterer Zusatz
Gesundheit
Was der Versicherer vorher wissen will
- Antragsfragen sind vollständig und wahrheitsgemäß zu beantworten
- Welche Unterlagen zusätzlich verlangt werden, hängt vom Tarif ab
- Rauchen und Beruf fließen in die Einstufung mit ein
Begünstigte
Wer im Leistungsfall das Geld bekommt
- Namentlich, als Gruppe oder über das Testament bestimmt
- Eine Ersatzregel für den Fall, dass jemand vorher stirbt
- Bei Darlehenspolicen steht die Bank je nach Vertrag vorn
In welchem Umfang der einzelne Punkt greift, ergibt sich allein aus den Bedingungen des jeweiligen Versicherers. Diese Übersicht ordnet die Begriffe, ein Anspruch lässt sich daraus nicht ableiten.
Für ein erstes Angebot reichen Geburtsdatum, gewünschte Summe und Laufzeit sowie die Angabe, ob Sie rauchen. Die Gesundheitsfragen stellt der Versicherer im Antrag.
Einen allgemeinen Überblick über Lebensversicherungen für Residenten gibt unsere Seite Lebensversicherung in Spanien.
Welche weiteren Versicherungen das Büro in Playa del Inglés betreut, zeigt unsere Übersicht für Gran Canaria.
Die Angaben zu Versicherungsbedingungen und Steuern auf dieser Seite sind allgemeine Informationen nach dem Stand Oktober 2026. Sie beziehen sich auf Ley 50/1980 (Versicherungsvertrag, hier Artikel 10 und 84 bis 89), Ley 29/1987 (Erbschaft- und Schenkungsteuer, Artikel 3, 6 und 7), Ley 20/2005 (Register der Versicherungsverträge mit Todesfalldeckung) und das deutsche Erbschaftsteuergesetz. Sie ersetzen keine Prüfung Ihres Einzelfalls und keine Rechts- oder Steuerberatung. Maßgeblich sind Ihr Vertrag und die Bedingungen Ihres Versicherers.
Häufige Fragen zur Lebensversicherung auf Gran Canaria
Wie erfahren meine Angehörigen in Deutschland überhaupt, dass es eine spanische Police gibt?
Spanien führt beim Justizministerium ein Register der Versicherungsverträge mit Todesfalldeckung. Nach einem Todesfall lässt sich dort eine Bescheinigung beantragen, die zeigt, ob eine solche Police bestand und bei welchem Versicherer. Notare, die in Spanien einen Nachlass abwickeln, fragen das Register ab. Schneller geht es, wenn Versicherer, Policennummer und unser Kontakt bei den Unterlagen liegen, die Ihre Familie im Ernstfall findet. Melden sich Ihre Angehörigen bei uns, begleiten wir sie auf Deutsch durch die Meldung beim Versicherer.
Ich habe meine Kinder als Begünstigte eingetragen. Was gilt, wenn eines vor mir stirbt?
Das hängt vom Wortlaut ab. Steht in der Police allgemein „meine Kinder“, zählen nach dem spanischen Versicherungsvertragsgesetz alle Abkömmlinge mit Erbrecht, unter Umständen also auch Enkel. Sind die Kinder namentlich genannt, kommt es darauf an, was der Vertrag für diesen Fall vorsieht. Sicherer ist eine ausdrückliche Ersatzregel, etwa „ersatzweise deren Abkömmlinge“. Findet sich am Ende niemand, der begünstigt ist, fällt das Kapital in das Vermögen des Versicherungsnehmers, bei einer Police auf das eigene Leben also in den Nachlass. Wir sehen uns Ihre Klausel gern an, auch bei einer bestehenden Police.
Wir sind nicht verheiratet. Kann meine Partnerin oder mein Partner das Geld bekommen?
Ja. Begünstigt sein kann jede Person, die Sie bestimmen, ein Trauschein ist dafür nicht nötig. Tragen Sie die Person mit vollem Namen und Ausweisnummer ein, damit es im Leistungsfall keine Zweifel gibt. Steuerlich kann es einen Unterschied machen, ob und wo die Partnerschaft eingetragen ist. Diesen Punkt klären Sie vor dem Abschluss mit einer Steuerberatung, die Begünstigung richten wir danach aus.
Ich habe noch eine Risikolebensversicherung aus Deutschland. Soll ich sie kündigen?
Nicht, bevor der neue Schutz steht. Ein neuer Vertrag bedeutet neue Gesundheitsfragen in Ihrem heutigen Alter, und ob ein Versicherer Sie zu den erwarteten Bedingungen annimmt, zeigt erst der Antrag. Prüfen Sie zuerst, ob der deutsche Vertrag bei einem Wohnsitz im Ausland weiterläuft und wer darin begünstigt ist. Schicken Sie uns die Police, dann legen wir sie neben die spanischen Angebote, und Sie entscheiden mit beiden Verträgen vor Augen.
Unsere Hypothek ist bald abbezahlt. Was wird aus der Police, die die Bank verlangt hat?
Mit der letzten Rate fällt der Grund weg, aus dem die Bank an erster Stelle steht. Ob der Vertrag dann endet, weiterläuft oder angepasst werden kann, steht in der Police selbst. Läuft der Vertrag weiter, lassen Sie die Begünstigung ändern, damit die Leistung an Ihre Familie geht; war die Bank unwiderruflich eingesetzt, braucht es dafür ihre schriftliche Freigabe. Prüfen Sie auch, ob die Summe für diesen Zweck noch passt. Bringen Sie uns den Vertrag, wir gehen die Bedingungen mit Ihnen durch.
Muss ich jede Erkrankung angeben, auch wenn sie lange zurückliegt?
Maßgeblich ist der Fragebogen des Versicherers. Nach spanischem Recht müssen Sie die Fragen vollständig und richtig beantworten, die er Ihnen stellt; was er nicht abfragt, müssen Sie nicht von sich aus angeben. Eine Ausnahme regelt das Gesetz ausdrücklich: Eine Krebserkrankung müssen Sie bei einer Lebensversicherung nicht angeben, wenn die Behandlung seit fünf Jahren ohne Rückfall abgeschlossen ist. Falsche oder fehlende Antworten können im Leistungsfall zu Kürzungen oder zum Verlust der Leistung führen, vor allem im ersten Vertragsjahr und bei vorsätzlich falschen Angaben. Fragen, die Sie nicht sicher verstehen, gehen wir mit Ihnen auf Deutsch durch, bevor Sie antworten.
Ich ziehe vielleicht irgendwann nach Deutschland zurück. Läuft die Police weiter?
Ob ein Wohnsitzwechsel Folgen für den Vertrag hat, steht in den Bedingungen des Tarifs. Eine neue Anschrift teilen Sie dem Versicherer in jedem Fall mit. Mit dem Wohnsitz ändert sich außerdem die steuerliche Lage, für Sie und für die Begünstigten. Ist ein Umzug absehbar, sagen Sie es uns vor dem Abschluss, dann achten wir beim Vergleich auf genau diesen Punkt.
Neue Police oder zweite Meinung zur bestehenden
Unverbindlich · Rückmeldung meist am selben oder nächsten Werktag
Lieber telefonisch? +34 928 988 538 oder +34 634 10 62 16