Inicio › Seguros en Gran Canaria › Seguro de Vida
Asesoramiento personal · independiente · en español desde 1998
Seguro de Vida en Gran Canaria
Un seguro de vida sirve para dejar un capital a las personas que dependen de ti, ayudar a cubrir una hipoteca o compensar la pérdida de ingresos que supondría un fallecimiento. La decisión no debería empezar por la prima, sino por tres preguntas: cuánto dinero necesitaría tu familia, durante cuánto tiempo y quién debe recibirlo. En C1 Broker revisamos esas tres cuestiones antes de comparar propuestas de distintas aseguradoras en Gran Canaria.
- Protección familiar: capital calculado según deudas e ingresos
- Beneficiarios: designación clara y revisable
- Hipoteca: coordinación entre deuda pendiente y familia
- Oficina local: Playa del Inglés
Solicita presupuesto de seguro de vida
Para proteger a tu familia, cubrir una hipoteca o revisar una póliza que ya tienes. La primera comparación puede prepararse con pocos datos; la documentación y el cuestionario de salud se revisan después, cuando hayas decidido qué opción merece la pena estudiar.
Comparamos seguros de vida de estas aseguradoras
NUESTRA GAMA COMPLETA DE SERVICIOS EN GRAN CANARIA
Cobertura integral desde un único lugar
Cómo funciona
Del formulario a una comparación útil
Completa el formulario
Indícanos tu fecha de nacimiento, el capital aproximado que quieres asegurar, durante cuánto tiempo necesitas la cobertura, si existe una hipoteca y si fumas. Si todavía no sabes qué capital elegir, podemos partir de la deuda pendiente, los gastos familiares y los ingresos que quieres sustituir.
Definimos la protección que necesitas
Michael Dittkrist se pondrá en contacto contigo, normalmente el mismo día o el siguiente laborable. Revisamos a quién quieres proteger, qué obligaciones económicas seguirían existiendo, si hay préstamo hipotecario, durante cuánto tiempo sería necesaria la ayuda y cómo quieres ordenar a los beneficiarios.
Compara las opciones
Comparamos varias propuestas explicando en español el capital, el plazo, la evolución de la prima, las exclusiones, las garantías adicionales y la cláusula de beneficiarios. Si ya tienes una póliza, la contrastamos con las nuevas opciones antes de plantear cualquier cambio o cancelación.
Tu contacto local
Asesoramiento en seguro de vida en Gran Canaria
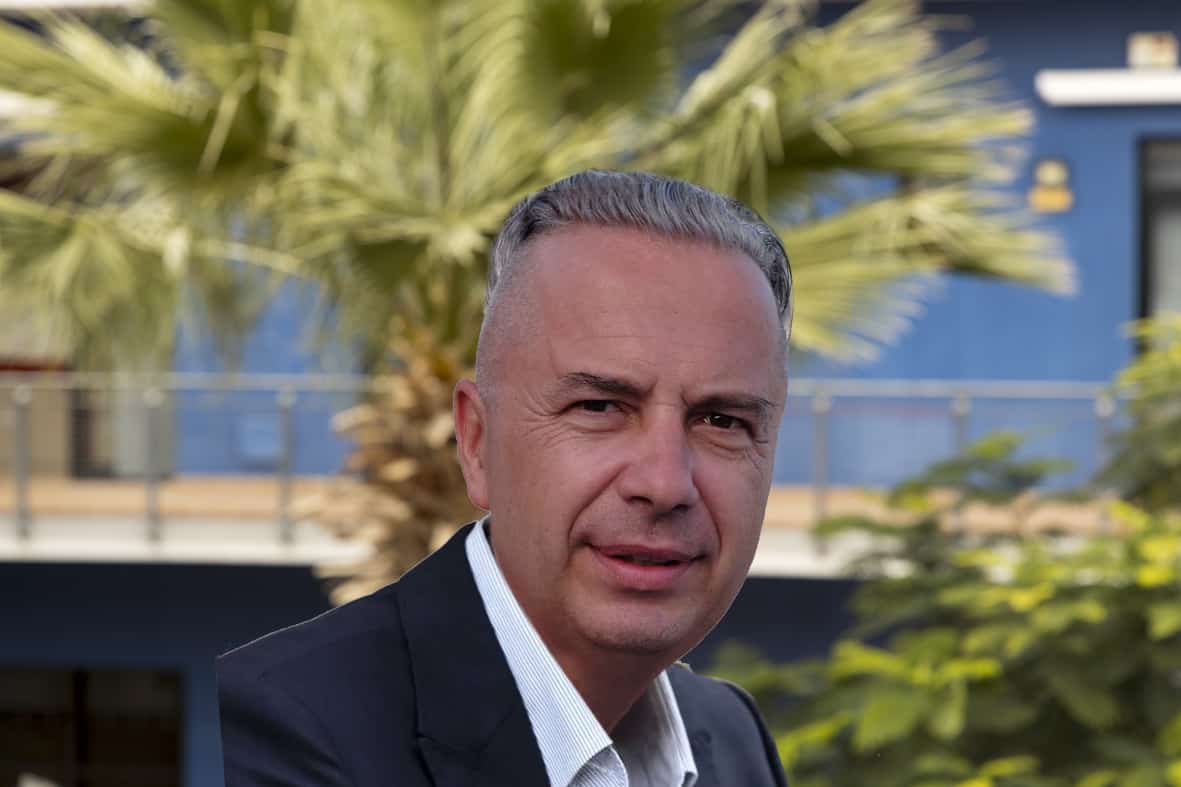
Michael Dittkrist, corredor de seguros de C1 Broker en Gran Canaria
Michael Dittkrist
Michael Dittkrist es corredor de seguros de C1 Broker en Gran Canaria y atiende desde la oficina de Playa del Inglés a clientes de toda la isla. En seguro de vida la conversación suele centrarse en cinco puntos: qué capital necesita realmente la familia, cuánto tiempo debe mantenerse la protección, cómo se coordina con una hipoteca si existe, quién debe figurar como beneficiario y qué garantías adicionales merece la pena comparar. Si ya tienes un contrato, también revisamos sus condiciones actuales antes de proponer una alternativa.
- Teléfono: +34 928 988 538
- Móvil: +34 634 10 62 16
- Email: [email protected]
- Oficina: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Idiomas: español, inglés y alemán
Valoraciones
Valoraciones de nuestra oficina de Playa del Inglés
★★★★☆
4,2 de 5 estrellas en 46 reseñas del perfil de Google Business de nuestra oficina de Playa del Inglés. Las reseñas son recopiladas y publicadas por Google; no las seleccionamos ni filtramos.
C1 Broker Gran Canaria
Datos a septiembre de 2026, visibles públicamente en Google
La cláusula de beneficiarios decide quién recibe el capital
Una póliza de vida no paga de forma genérica «a la familia». La prestación se dirige a las personas designadas como beneficiarias en el contrato y la redacción de esa cláusula puede ser tan importante como el propio capital asegurado. Conviene indicar con claridad quién debe cobrar, en qué orden y qué debería ocurrir si una de esas personas fallece antes que el asegurado.
La designación debe revisarse cuando cambia tu situación: matrimonio, pareja, nacimiento de hijos, separación, nueva hipoteca, amortización de una deuda o un cambio importante en el patrimonio. Una fórmula que tenía sentido años atrás puede dejar de reflejar lo que quieres hoy. También conviene evitar expresiones ambiguas cuando la intención real es proteger primero a una persona concreta y después a otras.
Imagina una persona que vive en Maspalomas y quiere proteger primero a su pareja y, si ésta no pudiera recibir la prestación, a sus hijos. En lugar de dejar una cláusula abierta, revisamos contigo la secuencia de beneficiarios, la identificación necesaria y la existencia de beneficiarios sustitutos. La póliza y la normativa aplicable determinan el efecto jurídico final, por lo que cualquier caso especialmente complejo debe revisarse también con el profesional jurídico o fiscal correspondiente.
Hipoteca en Gran Canaria: coordinar banco, deuda y familia
Cuando el seguro de vida está relacionado con una hipoteca hay que separar tres cifras: el capital asegurado, la deuda pendiente y el importe que quieres dejar a tu familia. No siempre son iguales. Además, la póliza puede incluir al banco como beneficiario, acreedor o cesionario según la estructura del contrato. Por eso no basta con saber cuánto queda por pagar del préstamo: también hay que revisar la cláusula.
Una vivienda financiada en Playa del Inglés
Supongamos que quedan 120.000 € de hipoteca y quieres contratar un capital de 180.000 €. Si el contrato prevé que el banco cobre primero hasta el saldo pendiente, la parte restante podría quedar destinada a los beneficiarios que hayas designado. Pero el resultado depende de la redacción exacta de la póliza y de cualquier cesión o acuerdo vinculado al préstamo. Antes de contratar, comprobamos contigo qué documento define esa prioridad.
La deuda cambia con el tiempo; la protección también puede hacerlo
Una hipoteca suele disminuir año tras año. El capital familiar que quieres proteger puede evolucionar de otra forma: quizá tus hijos dejen de depender económicamente de ti, aumenten tus ahorros o desaparezcan otras deudas. Por eso conviene revisar periódicamente si el importe y el plazo siguen respondiendo a la necesidad original.
Para una comparación útil necesitamos saber cuánto queda del préstamo, cuántos años faltan, qué otras obligaciones económicas existen y a quién quieres proteger además del banco. Con esa información podemos comparar una cobertura ajustada a la deuda, una protección adicional para la familia o una combinación de ambas.
Fiscalidad y residencia: revisar antes de decidir beneficiarios
La tributación de una prestación de seguro de vida depende de quién sea el tomador, el asegurado y el beneficiario, del parentesco entre ellos y de la residencia fiscal. En España pueden existir implicaciones en el Impuesto sobre Sucesiones y Donaciones y, en Canarias, determinadas reducciones o bonificaciones pueden variar según el caso. No conviene diseñar una póliza basándose únicamente en una cifra de capital sin considerar quién recibirá realmente la prestación.
Si alguno de los beneficiarios vive fuera de España, si posees patrimonio en varios países o si prevés cambiar de residencia, la situación puede ser más compleja. Un mismo seguro puede tener consecuencias fiscales distintas según dónde residan las personas implicadas en el momento del fallecimiento. Por eso los casos internacionales deben revisarse individualmente y no mediante una regla general.
C1 Broker no presta asesoramiento fiscal ni jurídico. Nuestro trabajo es ayudarte a comparar contratos de seguro, capitales, plazos y cláusulas. Cuando la estructura familiar o patrimonial tiene elementos especiales, recomendamos aclarar primero la parte fiscal o sucesoria con un profesional y utilizar después esa información para configurar correctamente los beneficiarios y la cobertura.
Seis puntos que conviene comparar antes de contratar
Dos pólizas con una prima inicial parecida pueden comportarse de manera muy distinta con el paso del tiempo. Además del precio, revisamos capital, duración, evolución de la prima, cuestionario de salud, coberturas adicionales y beneficiarios. Para una visión general del producto puedes consultar nuestra página de seguros de vida en España.
Capital
Cuánto recibirían tus beneficiarios
- Calculamos el capital partiendo de deudas, ingresos y personas dependientes
- Puede ser constante o responder a una necesidad que disminuye con el tiempo
- Un capital demasiado bajo deja una carencia; uno demasiado alto puede encarecer innecesariamente la prima
Plazo
Hasta cuándo necesitas protección
- El plazo puede coincidir con una hipoteca, una etapa familiar o la vida laboral
- Cada producto establece edades máximas y reglas de renovación diferentes
- Si cambia tu situación, conviene comprobar si la duración contratada sigue teniendo sentido
Prima
Cómo puede evolucionar el coste
- Algunas primas varían con la edad y otras siguen una estructura distinta
- No compares únicamente el importe del primer año
- Revisamos cómo puede evolucionar el coste durante el periodo que realmente necesitas
Salud
Qué información pide la aseguradora
- El cuestionario de salud debe responderse de forma completa y veraz
- Edad, capital, profesión y antecedentes pueden influir en la valoración
- La aseguradora puede aceptar, excluir, recargar o solicitar información adicional según el riesgo
Coberturas adicionales
Incapacidad y enfermedades graves
- Incapacidad permanente o enfermedades graves pueden contratarse como garantías adicionales
- La definición del evento cubierto y las exclusiones cambian entre aseguradoras
- Es importante comparar la prestación concreta, no solo el nombre comercial de la cobertura
Beneficiarios
Quién cobra y en qué orden
- La cláusula debe reflejar a quién quieres proteger y en qué orden
- Puede ser útil prever beneficiarios sustitutos para determinadas situaciones
- Si existe una hipoteca, revisamos cómo se coordina la designación con el banco y la deuda pendiente
El alcance exacto de cada garantía depende de la póliza y de las condiciones de la aseguradora. Una comparación sirve para identificar diferencias, pero la cobertura final siempre es la que figura en el contrato aceptado y emitido.
Para preparar una primera comparación solemos necesitar tu fecha de nacimiento, el capital aproximado, el plazo, la finalidad de la cobertura, si existe hipoteca y si fumas. Después, durante la solicitud formal, la aseguradora indicará qué preguntas médicas o documentación adicional necesita para valorar el riesgo.
Si la protección está vinculada a una vivienda, también puedes revisar nuestro seguro de hogar en Gran Canaria. Para conocer el resto de productos gestionados desde Playa del Inglés, consulta la página de seguros en Gran Canaria.
La información de esta página es general y está actualizada a octubre de 2026. No sustituye la revisión individual de una póliza ni asesoramiento jurídico, fiscal o financiero. Siempre prevalecen el contrato, las condiciones de la aseguradora y la normativa aplicable al caso concreto.
Cuándo conviene revisar una póliza de vida que ya tienes
Una póliza contratada hace años puede seguir siendo válida y, aun así, haber dejado de encajar con tu vida actual. Quizá la hipoteca sea mucho menor, tus hijos ya no dependan económicamente de ti, tengas una nueva pareja, hayas cambiado de trabajo o dispongas de más ahorro. Todos esos cambios pueden modificar el capital y el plazo que realmente necesitas.
También conviene revisar cómo ha evolucionado la prima, si existen garantías adicionales que ya no necesitas o si faltan otras que ahora consideras importantes. Una segunda opinión no debería limitarse a comparar dos precios: hay que poner lado a lado capital, duración, exclusiones, condiciones médicas, beneficiarios y coste futuro.
No recomendamos cancelar una póliza actual hasta que la nueva aseguradora haya aceptado el riesgo, conozcas las condiciones definitivas y esté confirmada la fecha de efecto. Una nueva solicitud implica una nueva valoración médica y puede tener exclusiones, recargos o condiciones distintas. Mantener el contrato anterior hasta tener la alternativa confirmada evita quedarte sin cobertura.
Si quieres una segunda opinión, envíanos la póliza actual y la última renovación. Podemos compararla con nuevas propuestas y explicarte las diferencias antes de tomar una decisión. Para revisar el resto de tu protección, consulta también nuestros seguros en Gran Canaria.
La aceptación, el precio y las garantías dependen de cada aseguradora y de la información declarada en la solicitud. Esta página explica criterios generales y no constituye una oferta contractual.
Preguntas frecuentes sobre seguro de vida en Gran Canaria
¿Qué capital debería asegurar para mi familia?
No existe una cifra universal. Como punto de partida revisamos la deuda pendiente, los ingresos que dejarían de entrar en casa, las personas que dependen económicamente de ti y durante cuánto tiempo necesitarían apoyo. También puedes separar la parte destinada a cancelar deudas de la cantidad que quieres dejar como colchón familiar. Comparamos varias sumas aseguradas para que veas cómo cambia la prima antes de decidir.
¿Puedo cambiar los beneficiarios después de contratar?
En muchos contratos es posible modificar los beneficiarios, pero hay que revisar la redacción de la póliza y si existe alguna designación especial o irrevocable. Si te casas, te separas, tienes hijos, amortizas una hipoteca o cambia tu situación familiar, conviene revisar esta cláusula. La aseguradora debe registrar correctamente cualquier modificación para evitar dudas en el momento de una prestación.
¿Necesito un seguro de vida si tengo hipoteca?
La hipoteca es una razón habitual para contratar seguro de vida, pero no determina por sí sola cuánto capital necesitas. Hay que revisar el préstamo, las condiciones pactadas con el banco y la protección que quieres dejar a tu familia además de la deuda. También conviene comprobar si existe alguna bonificación del préstamo vinculada al seguro y qué ocurre con ella si cambias de compañía.
Ya tengo una póliza vinculada al banco. ¿Conviene revisarla?
Sí. Comprueba el capital actual, el plazo, quién figura como beneficiario, cómo evoluciona la prima y si el contrato sigue vinculado a alguna condición del préstamo. Si la deuda ha bajado mucho, puede que la estructura original ya no sea la más adecuada. No cancelamos nada hasta haber comparado el contrato existente con las alternativas y confirmar que cualquier nueva póliza ha sido aceptada.
¿Tengo que declarar enfermedades antiguas?
Debes responder de forma completa y veraz a las preguntas que formule la aseguradora. El cuestionario puede variar según la edad, el capital solicitado y el producto. Algunas situaciones pueden requerir información adicional o documentación médica. Si una pregunta no está clara, es mejor consultarla antes de responder en lugar de interpretar por tu cuenta lo que la compañía quiere saber.
¿Qué ocurre si cambio de residencia fuera de España?
Comunica el cambio de domicilio a la aseguradora. Un traslado puede afectar a las condiciones contractuales, a la comunicación con la compañía y, en situaciones internacionales, a la fiscalidad de una futura prestación. Si ya sabes que vas a mudarte, conviene comentarlo durante la comparación para valorar productos compatibles con esa situación y revisar después la parte fiscal con un profesional cuando sea necesario.
¿Debo cancelar mi póliza actual antes de contratar otra?
No. Primero conviene obtener la aceptación de la nueva aseguradora, revisar capital, exclusiones, prima y fecha de efecto, y comprobar que la nueva cobertura está realmente en vigor. Solo después tiene sentido coordinar la baja de la póliza anterior. Cancelar demasiado pronto puede dejarte sin protección y obligarte a volver a pasar por un proceso de aceptación si la nueva solicitud no termina como esperabas.
C1 Broker Gran Canaria – oficina de Playa del Inglés
Una póliza nueva o una segunda opinión sobre tu seguro de vida
Sin compromiso · Respondemos normalmente el mismo día o el siguiente laborable