
Inicio › Seguros en Gran Canaria › Seguro de Coche
Asesoramiento personal · independiente · en español desde 1998
Seguro de Coche en Gran Canaria
La póliza adecuada depende menos de la prima inicial que del propio vehículo: su antigüedad, dónde duerme y quién lo conduce habitualmente. Revisamos esos puntos contigo antes de contratar, vivas en el sur, en Las Palmas o en el norte de la isla.
- Asesoramiento en español: desde el presupuesto hasta el siniestro
- Antigüedad del vehículo: cambia qué coberturas tienen sentido
- Protección del conductor: una cobertura que conviene revisar
- Oficina local: Playa del Inglés
Solicita presupuesto de seguro de coche
Para un coche nuevo, una renovación o una segunda opinión sobre tu póliza actual. Respondemos normalmente el mismo día o el siguiente laborable.
Comparamos coberturas de estas aseguradoras

Nuestros seguros en Gran Canaria
Protección para lo esencial, con un único contacto local
Cómo funciona
Del formulario a una comparación útil
Completa el formulario
Indícanos marca, modelo, fecha de primera matriculación y cuándo quieres que empiece la cobertura. En esta fase no necesitamos la documentación del vehículo.
Revisamos el coche y cómo lo utilizas
Michael Dittkrist se pondrá en contacto contigo, normalmente el mismo día o el siguiente laborable. Empezamos por dos puntos: cuánto vale hoy el vehículo y quién lo conduce habitualmente.
Compara las opciones
Te explicamos varias propuestas en español, incluidas coberturas, franquicias y exclusiones. Si cambias desde otra póliza, también te ayudamos a coordinar la baja con la fecha de renovación correcta.
Tu contacto local
Asesoramiento en seguro de coche en Gran Canaria
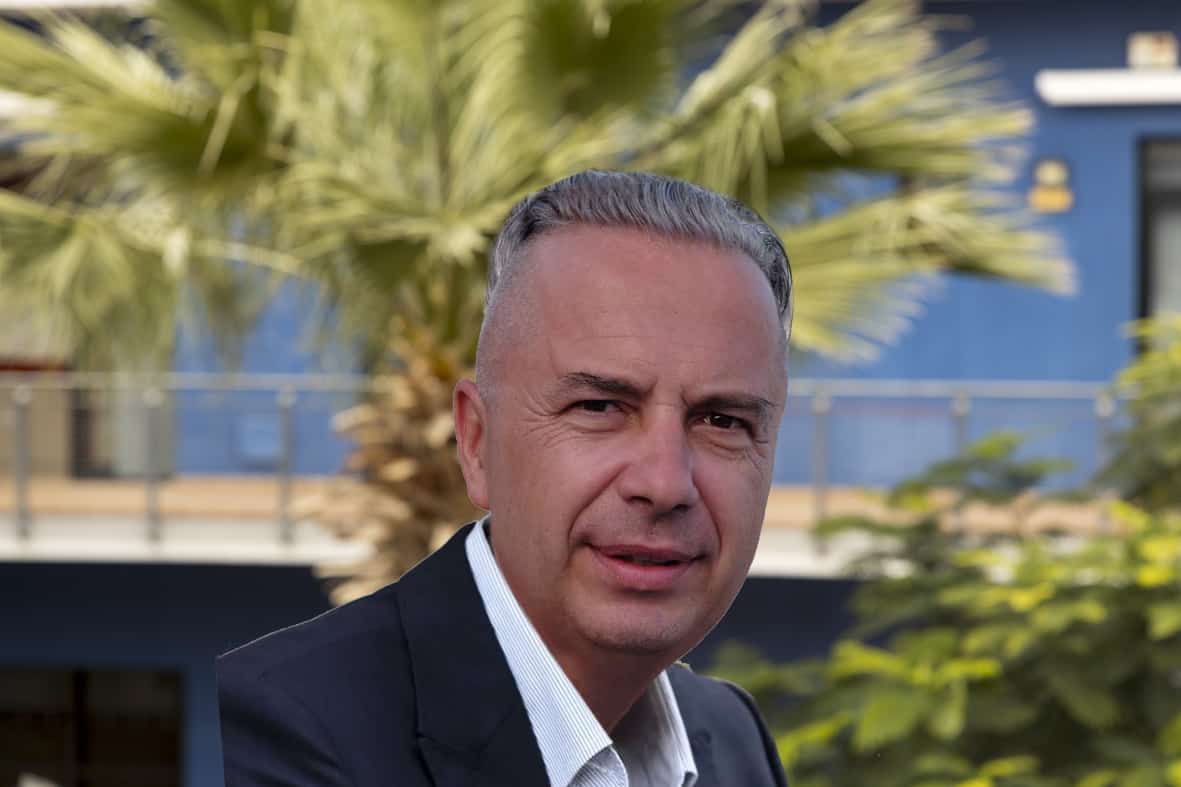
Michael Dittkrist, corredor de seguros de C1 Broker en Gran Canaria
Michael Dittkrist
Corredor de seguros de C1 Broker en Gran Canaria. Michael asesora a conductores desde Playa del Inglés y Maspalomas hasta Vecindario, Mogán, Las Palmas, Telde y el norte. Revisamos el valor actual del vehículo, qué coberturas siguen teniendo sentido y las condiciones de la póliza antes de contratar.
- Teléfono: +34 928 988 538
- Móvil: +34 634 10 62 16
- Email: [email protected]
- Oficina: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Idiomas: español, inglés y alemán
Valoraciones
Valoraciones de nuestra oficina de Playa del Inglés
★★★★☆
4,2 de 5 estrellas en 46 reseñas del perfil de Google Business de nuestra oficina de Playa del Inglés. Las reseñas son recopiladas y publicadas por Google; no las seleccionamos ni filtramos.
C1 Broker Gran Canaria
Datos a septiembre de 2026, visibles públicamente en Google
Los coches permanecen muchos años en circulación y la antigüedad cambia qué coberturas tienen sentido
En Canarias, la antigüedad media del parque de turismos es elevada. Para el seguro, la edad real del vehículo suele ser un punto de partida más importante que la marca o la cilindrada. Un coche bien mantenido puede seguir circulando durante muchos años, pero su valor asegurado y la utilidad de determinadas coberturas cambian con el tiempo.
A medida que el coche envejece, cambia el valor de mantener daños propios. La prima refleja el riesgo asegurado, pero una pérdida total de un vehículo antiguo suele liquidarse según el valor definido en el contrato. En algún momento, una buena responsabilidad civil, protección del conductor y asistencia pueden aportar más que unos daños propios cuyo máximo de indemnización ha bajado con el valor del coche. No existe una edad universal: revisamos tu vehículo concreto.
La antigüedad también cambia la frecuencia de la ITV. Los turismos están exentos durante los primeros cuatro años, pasan inspección cada dos años después y anualmente cuando superan los diez años, de acuerdo con la normativa vigente. En la práctica, la fecha de ITV es un buen recordatorio para revisar también el seguro.
Lo que pagas depende mucho de cómo conduces realmente en Gran Canaria
Dos coches del mismo modelo y año pueden obtener primas distintas porque la aseguradora valora kilómetros anuales, lugar de estacionamiento y conductores habituales. Dos perfiles frecuentes en la isla lo muestran con claridad.
El trayecto diario de Vecindario a Las Palmas
Cinco desplazamientos semanales por la autopista hasta la capital, más el uso de fin de semana, suman rápidamente un kilometraje alto. En una ruta muy transitada puede ser útil revisar lunas y defensa jurídica. También conviene declarar si el coche duerme en la calle o en un garaje cerrado.
Un coche compartido entre el sur y la capital
Un vehículo, dos domicilios: matriculado a nombre de una persona en el sur pero utilizado durante la semana por otro conductor en Las Palmas. Aquí cambian a la vez el lugar donde duerme el coche, el kilometraje anual y el conductor principal. Nada de eso es un problema si se declara; puede convertirse en problema si aparece por primera vez durante un siniestro. Los conductores habituales deben figurar correctamente en la póliza.
No publicamos un precio genérico porque sin conocer coche, kilometraje, aparcamiento y antecedentes sería una cifra poco útil. Para comparar necesitamos marca, modelo, primera matriculación, lugar donde duerme normalmente, kilometraje aproximado, póliza actual y conductores habituales.
El seguro obligatorio protege a terceros, no al conductor responsable
El seguro obligatorio de automóviles ofrece límites elevados frente a terceros. El hueco que suele pasar desapercibido está en lo que ocurre con el propio conductor que causa el accidente.
La cobertura obligatoria no incluye las lesiones corporales del conductor responsable. Si tienes la culpa y resultas herido, los terceros están protegidos pero tus propias lesiones pueden no estarlo. La cobertura específica del conductor puede cubrir ese riesgo con capitales y prestaciones propios.
Por eso revisamos siempre tres puntos: si la protección del conductor está incluida, qué capital tiene y qué prestaciones contempla. Las diferencias entre aseguradoras pueden ser importantes aunque la prima sea parecida.
Qué coberturas siguen teniendo sentido cuando el coche envejece
Para entender la estructura general del seguro de automóviles en España, consulta nuestra página de seguro de coche y moto. Aquí la cuestión práctica es distinta: qué partes de la póliza siguen aportando una protección útil a medida que el vehículo cumple años.
Siempre necesaria
La responsabilidad civil obligatoria no envejece con el coche
- Protege los daños que causas a terceros, no el valor de tu propio coche
- Un coche antiguo puede causar el mismo daño a terceros que uno nuevo
- Es la cobertura básica que no puedes eliminar
A menudo útil
Coberturas distintas de tus propios daños por colisión
- Según la póliza: robo, incendio y lunas
- Una luna cuesta lo mismo con independencia de la antigüedad del coche
- Por eso estas coberturas pueden seguir siendo útiles
Conviene calcularlo
Daños a tu propio vehículo
- Hay que comparar la prima con el valor actual del vehículo
- Una franquicia alta cambia mucho ese cálculo
- Comparamos el coste y la posible indemnización con tu vehículo real
A menudo olvidado
Tus propias lesiones como conductor
- Suele tener capitales y límites propios
- No depende de la antigüedad del coche
- Falta en muchas ofertas que revisamos
Gana importancia con la edad
Asistencia en viaje y remolque
- La probabilidad de necesitarla aumenta con la edad del vehículo
- Conviene saber adónde puede remolcarse el coche
- El vehículo de sustitución solo existe si está incluido
Infravalorada
Defensa jurídica y reclamación de daños
- Defensa jurídica dentro de los límites contratados
- Reclamación de daños frente al responsable
- Independiente del valor del vehículo y útil cuando se discute la responsabilidad
El alcance exacto de cada cobertura depende exclusivamente de las condiciones de la aseguradora. Este resumen explica conceptos y no crea por sí mismo un derecho a indemnización.
Para una primera comparación necesitamos principalmente los datos del vehículo, quién lo conduce, dónde duerme normalmente, kilometraje aproximado y fecha de inicio. El resto de documentación puede revisarse después.
Para el resto de seguros que gestionamos en la isla, consulta nuestra página de seguros en Gran Canaria. Si el vehículo pertenece a una empresa o se utiliza habitualmente para una actividad profesional, conviene revisar también los seguros para empresas.
La información normativa de esta página es general y está actualizada a septiembre de 2026. El marco relevante incluye la normativa del seguro obligatorio de automóviles, la ITV y la Ley de Contrato de Seguro. No sustituye el análisis individual ni el asesoramiento jurídico. Siempre prevalecen el contrato y las condiciones de la aseguradora.
Cuando el coche se avería en la montaña
Gran Canaria no es una isla grande, pero muchas carreteras son empinadas, sinuosas y alejadas de los núcleos principales. Una avería en la cumbre, alrededor de Teror o en una carretera de montaña sobre Mogán puede estar relativamente cerca de casa y aun así requerir una asistencia compleja.
La cuestión importante no es solo si existe remolque, sino adónde puede llevarse el vehículo. Algunas pólizas indican el taller más próximo, otras uno concertado y otras permiten más elección. En una isla esto puede ser relevante porque el taller que conoce tu marca y puede conseguir las piezas no siempre es el más cercano. El vehículo de sustitución solo existe cuando está expresamente incluido.
Si el coche se avería, llama primero al número de asistencia indicado en la póliza para que se gestione la grúa. Después puedes contactar con nosotros y te ayudamos con el resto de la gestión del siniestro.
Para conocer los demás seguros que gestionamos localmente y los datos de nuestra oficina de Playa del Inglés, consulta nuestra página de seguros en Gran Canaria. Si el vehículo pertenece a una empresa o se utiliza habitualmente para su actividad, revisa también los seguros para empresas.
La información normativa de esta página es general y está actualizada a septiembre de 2026. No sustituye una revisión individual ni asesoramiento jurídico. Siempre prevalecen el contrato y las condiciones de la aseguradora.
Preguntas frecuentes sobre seguro de coche en Gran Canaria
¿Cuánto dura una póliza de coche en España y cómo se cancela?
Una póliza de coche normalmente dura un año y se renueva automáticamente. Si no quieres renovar, la regla general es comunicarlo al menos un mes antes del vencimiento. La fecha de renovación es por tanto clave. Indícanos el vencimiento de tu póliza actual y te diremos si todavía estás dentro del plazo.
¿Qué pagará la aseguradora si mi coche de quince años es siniestro total?
La indemnización depende del sistema de valoración indicado en la póliza y no necesariamente del precio de comprar otro coche similar. En vehículos antiguos suele utilizarse un valor de mercado o valor venal según el contrato, a veces con mejoras durante determinados años. Revisamos esta cláusula antes de decidir si siguen compensando los daños propios.
¿Qué es la franquicia y puedo cambiarla después?
La franquicia es la parte del daño que asumes tú en un siniestro cubierto de daños propios. Normalmente se aplica por siniestro y puede variar entre coberturas. Una franquicia más alta puede reducir la prima, pero deja más riesgo a tu cargo. Los cambios suelen hacerse en la renovación.
Tengo la ITV caducada. ¿Qué significa para el seguro?
Son dos cuestiones distintas. La protección de terceros del seguro obligatorio está diseñada para que las víctimas no queden desprotegidas por un incumplimiento administrativo del propietario. Las coberturas voluntarias, como daños propios, conductor o asistencia, dependen del condicionado y una ITV caducada puede tener consecuencias. Si la tienes vencida, solicita la inspección y revisamos la póliza contigo.
Una tormenta ha dañado mi coche. ¿Paga mi aseguradora o el Consorcio?
Determinados riesgos extraordinarios pueden corresponder al Consorcio de Compensación de Seguros y no a la aseguradora ordinaria. La vía correcta depende de la naturaleza oficial del evento y de las condiciones legales aplicables. Te ayudamos a identificar dónde comunicarlo y qué documentación preparar.
Tuve un accidente con un coche de alquiler. ¿Cómo se gestiona?
Si el otro vehículo es de alquiler, recoge todos los datos posibles porque el conductor puede marcharse pronto de España. Completa la declaración amistosa cuando sea posible, fotografía la matrícula y el contrato de alquiler e identifica a la empresa arrendadora. La reclamación se tramita frente a la aseguradora del vehículo de alquiler.
Me mudo a otra dirección de la isla. ¿Debo comunicarlo a la aseguradora?
Sí. El lugar donde duerme habitualmente el coche puede influir en la tarifa y debe mantenerse actualizado. Un cambio de domicilio o de aparcamiento puede modificar el riesgo. Comunícanos la fecha efectiva y gestionaremos la modificación con la aseguradora. Lo mismo si cambia de forma importante el kilometraje anual.
C1 Broker Gran Canaria – oficina de Playa del Inglés
Una póliza nueva o una segunda opinión sobre tu seguro actual
Sin compromiso · Respondemos normalmente el mismo día o el siguiente laborable