Startseite › Versicherungen auf Gran Canaria › Kfz-Versicherung
Persönlich · Unabhängig · Deutschsprachig seit 1998
Kfz-Versicherung Gran Canaria auf Deutsch
Welche Police zu Ihrem Fahrzeug passt, hängt hier weniger am Beitrag als am Wagen selbst: wie alt er ist, wo er nachts steht und wer ihn außer Ihnen bewegt. Das gehen wir auf Deutsch mit Ihnen durch, bevor Sie unterschreiben, vom Süden über die Hauptstadt bis in die Orte im Norden.
- Auf Deutsch: von der Anfrage bis zum Schaden
- Fahrzeugalter: entscheidet über die Deckung
- Fahrerschutz: der Baustein, der oft fehlt
- Büro vor Ort: Playa del Inglés
Angebot anfordern
Für ein neues Fahrzeug, einen Wechsel oder eine zweite Meinung zur bestehenden Police. Rückmeldung meist am selben oder nächsten Werktag
Wir vergleichen für Sie aus diesen Top-Versicherern

Unser komplettes Angebot auf Gran Canaria
Wir versichern Sie umfassend – aus einer Hand
So läuft es ab
Vom Formular zum Vergleich
Formular ausfüllen
Marke, Modell, Erstzulassung und ab wann der Schutz greifen soll. Den Fahrzeugschein brauchen wir an dieser Stelle noch nicht, der kommt erst, wenn es konkret wird.
Fahrzeug und Nutzung klären
Michael Dittkrist ruft zurück, meist am selben oder nächsten Werktag. Zwei Punkte stehen dabei immer am Anfang: was der Wagen heute noch wert ist und wer ihn regelmäßig fährt.
Angebote nebeneinander
Sie bekommen mehrere Tarife mit Deckungen, Selbstbehalten und Ausschlüssen auf Deutsch erklärt. Kommen Sie von einer bestehenden Police, bereiten wir die Kündigung vor und legen sie auf den richtigen Termin.
Ihr Ansprechpartner vor Ort
Beratung zur Kfz-Versicherung auf Gran Canaria
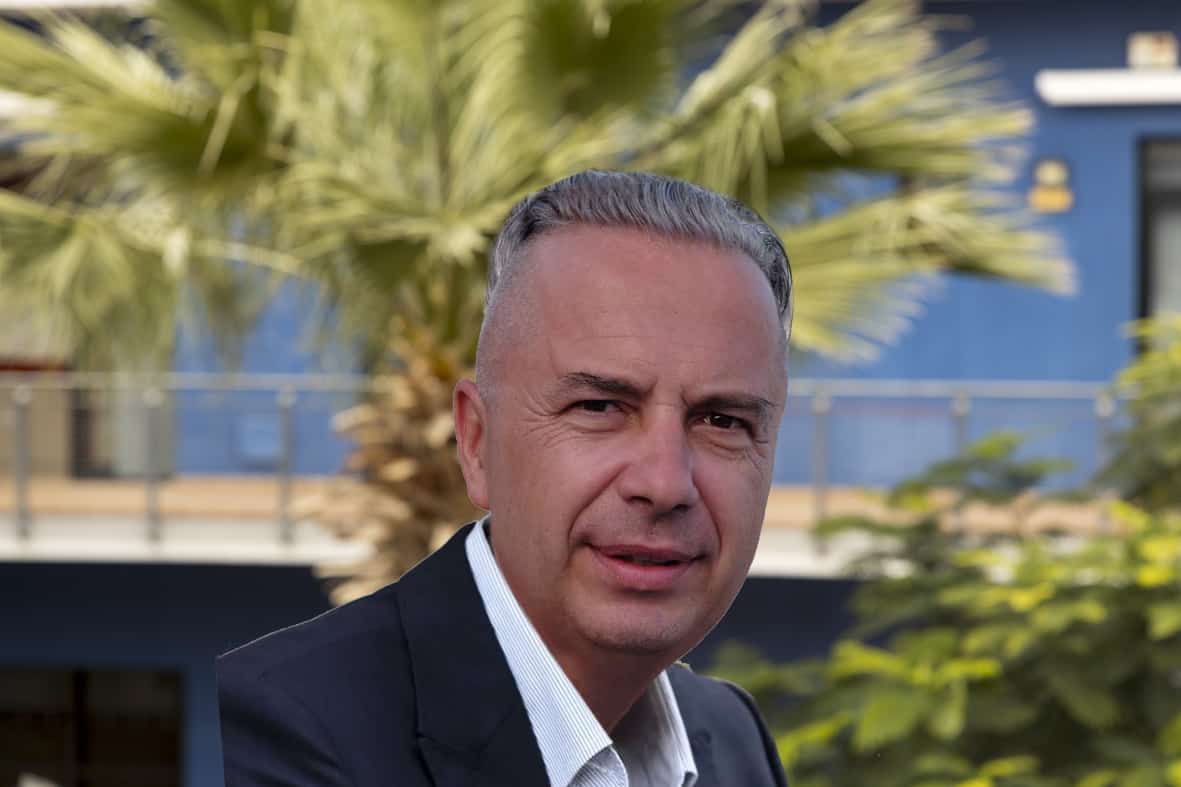
Michael Dittkrist, Versicherungsmakler für C1 Broker auf Gran Canaria
Michael Dittkrist
Versicherungsmakler für C1 Broker auf Gran Canaria. Sein Gebiet reicht von Playa del Inglés und Maspalomas über Vecindario und Mogán bis nach Las Palmas, Telde und in die Orte im Norden. Beim Fahrzeug heißt das: Er sieht sich an, was Ihr Wagen heute noch wert ist, prüft, welche Bausteine dazu passen, und erklärt Ihnen die spanischen Bedingungen auf Deutsch, bevor etwas unterschrieben wird.
- Telefon: +34 928 988 538
- Handy: +34 634 10 62 16
- E-Mail: [email protected]
- Büro: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Sprachen: Deutsch, Englisch und Spanisch
Bewertungen
Bewertungen des Büros in Playa del Inglés
★★★★☆
4,2 von 5 Sternen aus 46 Bewertungen im Google-Unternehmensprofil des Büros in Playa del Inglés. Erhoben und veröffentlicht werden sie von Google, wir wählen sie nicht aus und filtern sie nicht.
C1 Broker Gran Canaria
Stand September 2026, bei Google jederzeit einsehbar
Fahrzeuge halten sich hier lange, und das Alter entscheidet über die Deckung
Auf den Kanaren war der durchschnittliche Pkw im Jahr 2024 rund 15,4 Jahre alt, im spanischen Mittel 14,5 Jahre. Die Zahlen stammen aus dem Jahresbericht des Herstellerverbands ANFAC. Auf dem Parkplatz vor dem Büro sieht man das: viele Wagen mit hoher Laufleistung, die gepflegt sind und noch lange fahren werden. Für die Police ist das der wichtigste Ausgangspunkt, wichtiger als Marke und Motorisierung.
Denn mit dem Alter verschiebt sich, was eine Kaskodeckung überhaupt noch leisten kann. Der Beitrag richtet sich nach dem Fahrzeug, die Entschädigung nach dem, was es im Schadenfall noch wert ist. Irgendwann kippt das Verhältnis, und ein Vertrag aus Haftpflicht, Fahrerschutz und einer guten Pannenhilfe schützt Sie besser als eine Vollkasko, die im Totalschaden ohnehin nur den Zeitwert ersetzt. Wo dieser Punkt liegt, ist keine Faustregel, sondern eine Rechnung an Ihrem Fahrzeug, und die machen wir vor dem Angebot, nicht danach.
Mit dem Alter ändert sich auch der Prüfrhythmus. Bis vier Jahre muss ein Pkw gar nicht zur ITV, danach alle zwei Jahre, ab zehn Jahren jedes Jahr; geregelt ist das in Real Decreto 920/2017. Für Fahrzeuge, die als histórico eingestuft sind, gilt eine eigene Staffel, die mit den Jahren seltener wird: zwischen dreißig und vierzig Jahren alle zwei Jahre, danach in größeren Abständen. Der ITV-Termin ist in der Praxis der beste Anlass, die Police einmal im Jahr danebenzulegen. Beides wiederholt sich jährlich, und beides hängt an demselben Fahrzeug.
Was der Beitrag kostet, entscheidet die Art, wie Sie hier fahren
Zwei Wagen desselben Modells und desselben Baujahrs liegen im Beitrag oft weit auseinander. Das liegt fast nie am Modell und fast immer daran, wie viel, wo und von wem gefahren wird. Zwei Profile, die uns hier besonders häufig begegnen:
Der tägliche Weg aus Vecindario nach Las Palmas
Fünfmal in der Woche über die Autobahn in die Hauptstadt, abends zurück, dazu die Fahrten am Wochenende. Bei dieser Nutzung kommen im Jahr die meisten Kilometer zusammen, und auf dieser Strecke ist der Verkehr dicht. Was hier zählt, sind die kleinen Bausteine: Glasbruch, weil Steinschlag auf einer vielbefahrenen Strecke irgendwann passiert, und ein Rechtsschutz für den Fall, dass die Schuldfrage nicht von allein geklärt ist. Steht der Wagen nachts auf der Straße statt in einer Garage, gehört auch das in die Angabe, weil der Versicherer danach fragt.
Der Wagen, den sich der Süden und die Hauptstadt teilen
Ein Fahrzeug, zwei Haushalte: angemeldet auf die Eltern im Süden, unter der Woche steht es aber bei der Tochter in Las Palmas, die damit zur Arbeit fährt. In den Policen, die uns zur zweiten Meinung vorgelegt werden, ist so etwas selten abgebildet. Die Aufteilung wirkt gleich dreifach: Der Abstellort weicht von der Adresse in der Police ab, die Jahreskilometer sind höher, als die Halterin angeben würde, und die eigentliche Hauptfahrerin steht gar nicht im Vertrag. Jeder dieser drei Punkte ist unproblematisch, solange er genannt ist, und jeder wird zur Diskussion, wenn er erst im Schadenfall auffällt. Wer regelmäßig fährt, gehört deshalb in den Vertrag, und was das kostet, sehen Sie im Angebot statt hinterher.
Einen Richtwert nennen wir auf dieser Seite absichtlich nicht. Jede Zahl, die ohne Ihr Fahrzeug, Ihre Kilometer und Ihre Vorversicherung entsteht, ist geraten, und danach richtet sich niemand. Was wir für ein belastbares Angebot brauchen, ist überschaubar: Marke, Modell und Erstzulassung, den Ort, an dem der Wagen nachts steht, die Kilometer im Jahr, Ihre bisherige Police samt Hauptfälligkeit und die Namen aller, die regelmäßig am Steuer sitzen. Daraus entstehen Beiträge mehrerer Gesellschaften, die sich auf Ihr Fahrzeug beziehen und nicht auf einen Durchschnitt.
Die Pflichtdeckung schützt die anderen, nicht Sie selbst
Die spanische Pflichtversicherung ist großzügig bemessen. Sie leistet je Schadenfall bis zu 70 Millionen Euro für Personenschäden und bis zu 15 Millionen Euro für Sachschäden, so steht es im Real Decreto Legislativo 8/2004. An diesen Summen scheitert praktisch nie ein Schaden. Wer hier an eine Lücke denkt, denkt meist an der falschen Stelle.
Die Lücke steht ein paar Zeilen weiter. Vom Pflichtumfang ausdrücklich ausgenommen sind die Körperschäden des Fahrers, der den Unfall verursacht hat. Verschulden Sie den Zusammenstoß selbst und verletzen sich dabei, sind die anderen versichert und Sie nicht. Dafür gibt es einen eigenen Baustein mit eigener Versicherungssumme, den seguro del conductor. In den Angeboten, die Kunden uns zur zweiten Meinung mitbringen, fehlt er regelmäßig, und rückwirkend lässt er sich nicht mehr einfügen.
Drei Punkte sehen wir uns deshalb in jedem Angebot an: ob dieser Baustein enthalten ist, mit welcher Summe, und welche Leistungsarten er abdeckt. Die Anbieter unterscheiden sich hier deutlich, und zwar unabhängig davon, wie der Beitrag aussieht.
Welcher Baustein sich bei welchem Fahrzeugalter noch rechnet
Wie die drei Deckungsstufen in Spanien grundsätzlich aufgebaut sind, steht auf unserer Seite zur Kfz-Versicherung in Spanien, dort finden Sie auch die spanischen Bezeichnungen und den Ablauf bei einem mitgebrachten deutschen Kennzeichen. Hier geht es um die Frage, die sich bei einem Fahrzeugbestand dieses Alters zuerst stellt: Welcher Baustein trägt bei einem Wagen, der schon eine Weile läuft, tatsächlich noch etwas bei? Sechs Antworten, für Pkw genauso wie für Motorrad oder Transporter:
Immer dabei
Die Pflichtdeckung altert nicht mit
- Sie hängt am Schaden bei anderen, nicht am Wert Ihres Wagens
- Ein zwanzig Jahre altes Auto kann denselben Schaden anrichten wie ein neues
- Deshalb ist sie der eine Baustein, über den es nichts zu entscheiden gibt
Meist sinnvoll
Der Teilbereich ohne eigenen Unfall
- Je nach Tarif Diebstahl, Brand und Glasbruch
- Die Scheibe kostet neu, was sie kostet, egal wie alt der Wagen ist
- Genau deshalb hält sich dieser Teil bei älteren Fahrzeugen am längsten
Rechnen
Der eigene Unfallschaden
- Hier läuft der Beitrag gegen den verbleibenden Wert
- Die Selbstbeteiligung verschiebt diesen Punkt spürbar nach hinten
- Ab wann sich das nicht mehr trägt, rechnen wir an Ihrem Fahrzeug
Oft vergessen
Ihre eigenen Verletzungen als Fahrer
- Je nach Tarif mit eigener Versicherungssumme
- Vom Alter des Fahrzeugs völlig unabhängig, anders als jede Kaskofrage
- In vielen mitgebrachten Angeboten gar nicht enthalten
Wird wichtiger
Pannenhilfe und Abschleppen
- Mit den Jahren steigt die Wahrscheinlichkeit, dass man sie braucht
- Die entscheidende Zeile ist, in welche Werkstatt abgeschleppt wird
- Ersatzfahrzeug nur, wenn es ausdrücklich vereinbart ist
Unterschätzt
Verteidigung und Forderungen
- Anwalt und Verfahrenskosten im vereinbarten Umfang
- Durchsetzung Ihrer Ansprüche gegen den Unfallgegner
- Wertunabhängig, und bei strittiger Schuldfrage der teuerste Verzicht
Welcher Baustein in welchem Umfang greift, ergibt sich allein aus den Bedingungen des jeweiligen Versicherers. Diese Übersicht ordnet die Begriffe, ein Anspruch lässt sich daraus nicht ableiten.
Für eine belastbare Anfrage brauchen wir davon nur vier Angaben: die Tätigkeit, so wie sie in Ihrer Anmeldung steht, die Rechtsform, die Zahl der Beschäftigten und eine grobe Summe dessen, was an Einrichtung und Ware im Haus ist. Alles Weitere klären wir im Gespräch.
Welche weiteren Sparten auf dieser Insel dazugehören, steht in der Übersicht für Gran Canaria. Fahrzeuge, die auf den Betrieb zugelassen sind oder in Ihrem Auftrag bewegt werden, laufen nicht über eine private Police, dazu finden Sie alles unter Kfz-Versicherung.
Die Angaben zu spanischen Vorschriften auf dieser Seite sind allgemeine Informationen nach dem Stand September 2026. Sie beziehen sich auf Ley 20/1991 und Decreto Legislativo 1/2025 (kanarisches Steuer- und Wirtschaftsregime, IGIC) sowie Ley 50/1980 (Versicherungsvertrag, hier die Artikel 3 und 16). Sie ersetzen keine Prüfung Ihres Einzelfalls und keine Rechtsberatung. Maßgeblich sind Ihr Vertrag und die Bedingungen Ihres Versicherers.
Wenn die Panne oben in den Bergen passiert
Diese Insel zwingt keine weiten Wege auf, sondern steile. Von der Küste in die Orte der Mitte sind es selten viele Kilometer, aber viele Höhenmeter, enge Kurven und Strecken, auf denen ein liegengebliebenes Fahrzeug niemanden vorbeilässt. Wer am Wochenende in die Cumbre fährt, in den Norden nach Teror oder über die Bergstraßen nach Mogán, ist dabei nie weit von zu Hause weg und trotzdem an einem Ort, an dem ein Abschleppwagen eine Weile braucht.
Die Zeile, auf die es dann ankommt, ist nicht die über den Abschleppwagen, sondern die über sein Ziel. Manche Bedingungen nennen die nächstgelegene Werkstatt, andere eine vom Versicherer benannte, wieder andere lassen Ihnen die Wahl. Auf einer Insel entscheidet das mehr als auf dem Festland, weil die Werkstatt, die Ihr Modell kennt und die Teile bekommt, vielleicht nicht die nächstgelegene ist. Ob Sie frei bestimmen oder der Versicherer zuweist, steht in den Bedingungen und nicht im Beitrag, und darüber gibt es nach dem ersten Schaden die meisten Rückfragen. Dasselbe gilt für ein Ersatzfahrzeug: Es gibt eines, wenn es vereinbart ist, und sonst nicht.
Wenn es passiert ist, läuft es bei uns so: Sie rufen die Notrufnummer an, die auf Ihrer Police steht, damit der Abschleppwagen kommt. Danach melden Sie sich bei uns, und den Rest übernehmen wir, auf Deutsch mit Ihnen und auf Spanisch mit dem Versicherer. Welche Nummer das ist und was sie im ersten Anruf von Ihnen hören will, schreiben wir Ihnen bei Vertragsbeginn auf, damit Sie im Ernstfall nicht danach suchen müssen.
Welche Sparten wir hier sonst noch abdecken und wer im Büro in Playa del Inglés dahintersteht, zeigt die Übersicht für Gran Canaria. Fährt jemand das Fahrzeug im Auftrag eines Betriebs oder gehört es zu einer Firma, ist nicht die private Police der richtige Rahmen, sondern die Gewerbeversicherung.
Die Angaben zu spanischen Vorschriften auf dieser Seite sind allgemeine Informationen nach dem Stand September 2026. Sie beziehen sich auf Real Decreto Legislativo 8/2004 (Pflichtversicherung für Kraftfahrzeuge), Real Decreto 920/2017 (technische Fahrzeugüberwachung), Ley 50/1980 (Versicherungsvertrag) und Ley 20/2015 (Consorcio de Compensación de Seguros). Sie ersetzen keine Prüfung Ihres Einzelfalls und keine Rechtsberatung. Maßgeblich sind Ihr Vertrag und die Bedingungen Ihres Versicherers.
Häufige Fragen zur Kfz-Versicherung auf Gran Canaria
Wie lange bin ich an eine spanische Kfz-Police gebunden, und wie komme ich wieder heraus?
Der Vertrag läuft ein Jahr und verlängert sich danach stillschweigend. Wollen Sie das nicht, müssen Sie spätestens einen Monat vor dem Ablauf widersprechen, so steht es im spanischen Versicherungsvertragsgesetz. Für den Versicherer gelten zwei Monate, wenn er seinerseits nicht verlängern will. In der Praxis scheitern Wechsel fast nie am Angebot, sondern an diesem Datum: Wer im Januar anfragt und im März verlängert, hat die Frist bereits verpasst. Sagen Sie uns die Hauptfälligkeit Ihrer bestehenden Police, dann sagen wir Ihnen, ob die Frist noch läuft, und legen die Kündigung auf den richtigen Tag. Unterschreiben sollten Sie erst danach.
Was zahlt die Versicherung, wenn mein fünfzehn Jahre alter Wagen einen Totalschaden hat?
Nicht den Preis eines gleichwertigen Nachfolgers, sondern das, was in Ihren Bedingungen als Entschädigungsmaßstab steht. Bei älteren Fahrzeugen ist das regelmäßig der Zeitwert, also der Betrag, den der Wagen am Tag vor dem Schaden noch wert war. Manche Tarife legen darauf einen Zuschlag, andere zahlen in den ersten Jahren nach der Erstzulassung den Neupreis und wechseln danach auf den Zeitwert. Welche Regelung gilt und ab welchem Fahrzeugalter, steht im Bedingungswerk und nicht im Beitrag. Genau diesen Abschnitt markieren wir Ihnen im Angebot, bevor Sie sich für oder gegen eine Vollkasko entscheiden.
Was ist die franquicia, und lässt sie sich später ändern?
Die franquicia ist die Selbstbeteiligung: der Betrag, den Sie bei einem Schaden an Ihrem eigenen Fahrzeug selbst tragen. Sie gilt je Schadenfall, nicht je Jahr, und sie kann für einzelne Bausteine unterschiedlich hoch sein. Wer sie wählt, senkt den Beitrag, verschiebt aber einen Teil des Risikos zurück zu sich. Bei einem Fahrzeug, dessen Wert überschaubar ist, kann die Rechnung deshalb kippen: Wenn die Selbstbeteiligung einen spürbaren Teil dessen ausmacht, was im Totalschaden überhaupt ausgezahlt würde, trägt der Baustein kaum noch. Ändern lässt sie sich in aller Regel nicht mitten im Jahr, sondern zur Verlängerung, und zwar in beide Richtungen. Sprechen Sie uns vor dem Verlängerungstermin an, dann rechnen wir beide Varianten gegeneinander.
Die ITV ist überfällig. Was heißt das für meinen Versicherungsschutz?
Zwei Ebenen, die man auseinanderhalten muss. Gegenüber Menschen, die bei einem Unfall zu Schaden kommen, bleibt die Pflichtdeckung bestehen; das Gesetz stellt die Geschädigten bewusst nicht schlechter, wenn der Halter etwas versäumt hat. Für die freiwilligen Bausteine, also Kasko, Fahrerschutz und Assistance, kommt es dagegen auf Ihre Bedingungen an, und dort kann eine abgelaufene Hauptuntersuchung Folgen haben. Unabhängig davon ist das Fahren ohne gültige ITV selbst bußgeldbewehrt. Praktisch heißt das: Termin machen, und wenn Sie unsicher sind, was Ihre Police dazu sagt, schicken Sie sie uns.
Ein Unwetter hat das Auto beschädigt. Zahlt das meine Police oder der Consorcio?
Bei außergewöhnlichen Ereignissen, zu denen das spanische System unter anderem Überschwemmungen und bestimmte Stürme zählt, reguliert nicht Ihr Versicherer, sondern der Consorcio de Compensación de Seguros. Für Fahrzeuge gilt das seit dem 1. Juli 2016 unabhängig davon, welche Bausteine Sie gewählt haben: Die Ausweitung in Ley 20/2015 erfasst ausdrücklich alle in Spanien zugelassenen Fahrzeuge mit spanischer Police, also auch die reine Haftpflicht. Im Netz kursiert bis heute das Gegenteil, nämlich dass es ohne Kaskobaustein keine Deckung gebe. Am Ablauf ändert das für Sie wenig. Wir nehmen die Meldung auf, reichen sie dort ein, wo sie hingehört, und sagen Ihnen vorab, welche Fotos und Belege gebraucht werden.
Ich hatte einen Unfall mit einem Mietwagen. Wie läuft das hier ab?
Wenn der Unfallgegner einen Mietwagen fährt, sitzt er unter Umständen in wenigen Tagen wieder im Flugzeug. Deshalb zählt vor allem, was am Unfallort passiert: den europäischen Unfallbericht gemeinsam ausfüllen und von beiden unterschreiben lassen, Kennzeichen und Mietvertrag fotografieren, den Namen des Vermieters notieren. Reguliert wird danach über den Versicherer des Mietwagens, nicht über die Mietstation. Ohne unterschriebenen Bericht wird die Sache mühsam, sobald er abgereist ist. Schicken Sie uns die Unterlagen, den Schriftwechsel führen wir.
Ich ziehe innerhalb der Insel um. Muss ich das melden?
Ja. Wo das Fahrzeug nachts steht, ist für den Versicherer ein Umstand, der in die Beitragsberechnung eingeht, und Änderungen daran sind anzuzeigen. Das gilt in beide Richtungen: Vom Straßenrand in eine abschließbare Garage zu wechseln kann den Beitrag senken, der umgekehrte Weg kann ihn erhöhen. Melden Sie es uns mit dem Umzugsdatum, wir geben es an den Versicherer weiter und schicken Ihnen die Bestätigung, damit Sie die Anzeige schriftlich belegen können. Dasselbe gilt, wenn sich die jährliche Fahrleistung deutlich ändert, etwa weil Sie in den Ruhestand gehen und die tägliche Strecke wegfällt.
C1 Broker Gran Canaria – Büro in Playa del Inglés
Neue Police oder zweite Meinung zur bestehenden
Unverbindlich · Rückmeldung meist am selben oder nächsten Werktag