Startseite › Versicherungen auf Gran Canaria › Hausversicherung
Persönlich · Unabhängig · Deutschsprachig seit 1998
Hausversicherung Gran Canaria auf Deutsch
Für deutschsprachige Residenten und Eigentümer – Beratung auf Deutsch, durchdachter Schutz für Gebäude, Hausrat und Haftpflicht, mit Absicherung gegen Naturgefahren über den Consorcio.
- Beratung auf Deutsch – kein Spanisch nötig
- Gebäude, Hausrat & Haftpflicht aus einer Hand
- Schutz bei Naturgefahren über den Consorcio
- Persönlich vor Ort in Playa del Inglés
Kostenvoranschlag anfordern
In rund 3 Minuten ausgefüllt, Antwort innerhalb 24 Stunden
Wir vergleichen für Sie aus diesen Top-Versicherern

Unser komplettes Angebot auf Gran Canaria
Wir versichern Sie umfassend – aus einer Hand
So läuft es ab
Vom Formular zum Vergleich
Formular ausfüllen
Was für ein Objekt es ist, wie Sie es nutzen und ab wann der Schutz greifen soll. Unterlagen brauchen wir an dieser Stelle noch nicht, die gehen wir später gemeinsam durch.
Unterlagen durchgehen
Michael Dittkrist meldet sich, meist am selben oder nächsten Werktag. Zwei Dinge klären wir immer zuerst: welche Summe für das Gebäude sinnvoll ist und was die Gemeinschaft bereits versichert hat.
Angebote nebeneinander
Sie bekommen mehrere Tarife mit Summen, Selbstbehalten und Ausschlüssen auf Deutsch erklärt. Läuft die Police über Ihre Bank, kümmern wir uns um den Nachweis der Gleichwertigkeit.
Ihr Ansprechpartner vor Ort
Beratung zur Hausversicherung auf Gran Canaria
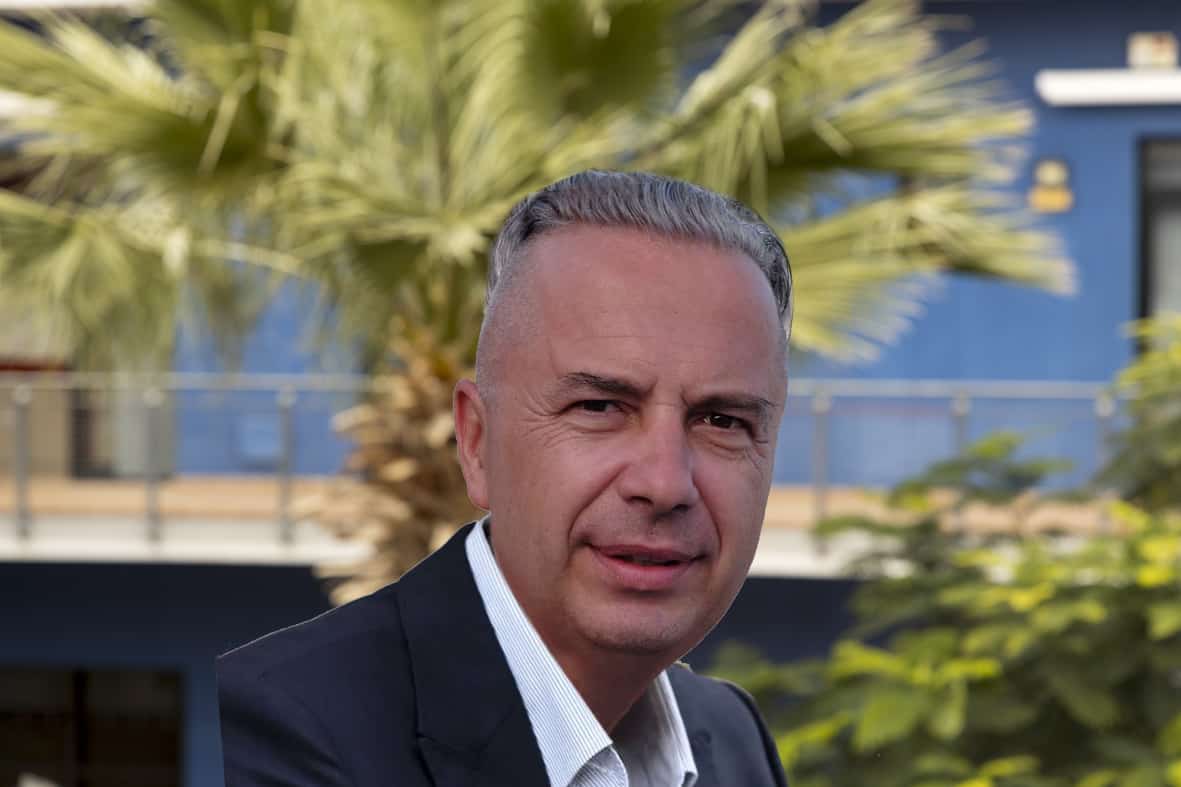
Michael Dittkrist
Versicherungsmakler für C1 Broker auf Gran Canaria. Er betreut die ganze Insel, vom Süden rund um Maspalomas über Vecindario und Mogán bis in die Hauptstadt und in den Norden. Bei der Hausversicherung heißt das: Er liest den Vertrag, den Ihre Bank vorlegt, rechnet die Gebäudesumme gegen das Objekt nach und erklärt Ihnen die spanischen Bedingungen auf Deutsch, bevor Sie unterschreiben.
- Telefon: +34 928 988 538
- Handy: +34 634 10 62 16
- E-Mail: [email protected]
- Büro: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Sprachen: Deutsch, Englisch und Spanisch
Bewertungen
Bewertungen des Büros in Playa del Inglés
★★★★☆
4,2 von 5 Sternen aus 46 Bewertungen im Google-Unternehmensprofil des Büros in Playa del Inglés. Erhoben und veröffentlicht werden sie von Google, wir wählen sie nicht aus und filtern sie nicht.
C1 Broker Gran Canaria
Stand September 2026, bei Google jederzeit einsehbar
Wenn die Bank eine Police verlangt: was vorgeschrieben ist und was nicht
Die meisten deutschen Eigentümer auf dieser Insel kommen über die Hypothek zu ihrer ersten spanischen Hausversicherung. Und fast immer liegt am Tag der Unterschrift bereits eine Police der Bank auf dem Tisch. Dass überhaupt versichert werden muss, stimmt für die gewöhnliche Bankhypothek: Sie fällt unter den Rahmen des spanischen Hypothekenmarktgesetzes, und das verlangt für das beliehene Objekt eine Schadenversicherung. Die zugehörige Verordnung nennt den Pflichtumfang, nämlich Feuer und Naturgewalten, ausdrücklich ohne Diebstahl. Maßgeblich ist immer Ihr Darlehensvertrag, aber bei einer Immobilienfinanzierung über eine spanische Bank ist das der Regelfall.
Nicht vorgeschrieben ist dagegen, bei wem Sie abschließen. Im Gesetz über Immobilienkreditverträge steht, dass der Darlehensgeber Policen anderer Anbieter annehmen muss, wenn Bedingungen und Leistungen gleichwertig sind. Er darf für die Prüfung nichts berechnen, und die Konditionen Ihres Darlehens dürfen sich dadurch nicht verschlechtern. Das gilt nicht nur am Tag des Abschlusses, sondern bei jeder Verlängerung, also genau dann, wenn die Police der Bank Jahr für Jahr teurer wird. Was wir dafür tun: die Deckungen so gegenüberstellen, dass die Gleichwertigkeit belegt ist, und den Wechsel bei der Bank anmelden.
Ein zweiter Punkt aus derselben Verordnung sorgt regelmäßig für Verwirrung. Die Versicherungssumme richtet sich nach dem Gutachtenwert, allerdings ohne die Teile, die sich ihrer Natur nach nicht versichern lassen, insbesondere den Boden. In den Anlagen im Süden liegt die Summe in der Police deshalb oft weit vom Kaufpreis entfernt, und zwar in beide Richtungen. Wir rechnen sie mit Ihnen durch, statt eine Zahl aus dem Kaufvertrag zu übernehmen.
Was eine Hausversicherung auf Gran Canaria kostet, entscheidet das Objekt
Zwei Immobilien, die in derselben Woche über den Tisch gehen, kosten sehr unterschiedlich viel, und das liegt nicht an den Quadratmetern. Es liegt daran, wie viel Gebäude überhaupt Ihnen gehört, wie lange im Jahr jemand darin wohnt und was an Außenanlagen dazukommt.
Apartment in einer Anlage in Playa del Inglés
Siebzig Quadratmeter, gekauft vor zwölf Jahren, vier Monate im Jahr selbst bewohnt, den Rest des Jahres leer. Das Gebäude gehört zu großen Teilen der Gemeinschaft, die eigene Gebäudesumme fällt entsprechend klein aus. Teuer wird es hier nicht über die Bausubstanz, sondern über zwei andere Punkte: die Haftpflicht, weil Wasser aus dem Bad seinen Weg nach unten findet, und die Bedingungen für die Monate ohne Bewohner. Viele Verträge knüpfen den Einbruchschutz an eine Höchstdauer der Abwesenheit. Wer das überliest, hat acht Monate im Jahr weniger Schutz als gedacht. Käme statt des Leerstands eine Vermietung an wechselnde Gäste hinzu, wäre es wieder ein anderer Vertrag, mit eigener Haftpflicht und eigener Nutzungsangabe.
Landhaus in Teror mit Nebengebäude
Hundertsechzig Quadratmeter, Baujahr in den Siebzigern, dazu ein Abstellgebäude, eine Zisterne und eine Stützmauer am Hang. Hier liegt die gesamte Gebäudesumme bei Ihnen, und was nicht ausdrücklich in der Police steht, ist im Schadensfall auch nicht drin. Das ist der Punkt, an dem wir am häufigsten korrigieren: In den Angeboten, die Eigentümer uns mitbringen, fehlen die Außenanlagen, und die Gebäudesumme stammt unverändert aus dem Kaufjahr. Hinzu kommt der Selbstbehalt, der bei älterer Bausubstanz gern höher angesetzt wird.
Für ein belastbares Angebot brauchen wir wenig: Ort und Fläche der Immobilie, das Baujahr, wie Sie sie tatsächlich nutzen, ob es Nebengebäude gibt und, falls vorhanden, die Police der Eigentümergemeinschaft. Damit bekommen Sie Beiträge mehrerer Versicherer nebeneinander, die sich auf Ihr Objekt beziehen.
Wo die Police der Eigentümergemeinschaft aufhört
Die erste Frage lautet nicht, was die Gemeinschaftspolice deckt, sondern ob es überhaupt eine gibt. Das spanische Wohnungseigentumsgesetz (Ley 49/1960) sagt nämlich, die Gemeinschaft könne einen Versicherungsvertrag über Schäden an der Anlage abschließen, und bei diesem Können bleibt es. Verpflichtend ist etwas anderes, nämlich der Rücklagenfonds von mindestens zehn Prozent des letzten ordentlichen Haushalts. Eine Anlage kann also gut geführt sein und trotzdem ohne Gebäudepolice dastehen.
Wo es eine gibt, lohnen sich zwei Nachfragen, bevor etwas passiert. Erstens der Selbstbehalt: Er steht in der Police, fällt aber erst bei der Abrechnung auf, und getragen wird er am Ende über die Beiträge oder über eine Sonderumlage. Zweitens die Reichweite: Manche Gemeinschaftsverträge versichern auch Schäden innerhalb der einzelnen Wohnungen mit, viele tun es nicht. Beides steht im Protokoll der Versammlung und in den Bedingungen. Bringen Sie uns beides mit, dann sagen wir Ihnen, welcher Teil Ihrer eigenen Police dadurch überflüssig wird und welche Lücke bleibt.
Gebäude, Hausrat, Haftpflicht: die Bausteine einer spanischen Police
Eine spanische Hausversicherung wird aus Modulen gebaut. Welche davon Sie brauchen, hängt an dem Objekt aus dem Abschnitt darüber. Was die einzelnen Bausteine tragen:
Gebäude
Das, was fest zur Wohnung gehört
- Mauerwerk, Dach, Böden und fest verbaute Installationen
- Bei der Wohnung in einer Anlage nur Ihr eigener Bereich
- Beim Haus zusätzlich Nebengebäude, Mauern und Zisterne, wenn sie benannt sind
Hausrat
Alles, was beim Umzug mitkäme
- Möbel, Geräte, Kleidung und persönliche Gegenstände
- Schmuck und Wertgegenstände bis zu einer vereinbarten Grenze
- Einbruch und Diebstahl, bei Zweitwohnsitzen mit eigenen Bedingungen
Haftpflicht
Schäden, die von Ihnen ausgehen
- Wasser, das in die Wohnung darunter läuft, bis zur vereinbarten Summe
- Personen- und Sachschäden auf Ihrem Grundstück
- Bei Vermietung eigene Bedingungen, deshalb vorher zu klären
Wasser
Rohrbruch und Leckortung
- Der Schaden selbst, die Suche nach der undichten Stelle meist als Zusatz
- Aufstemmen und Wiederherstellen, das ist der teure Teil
- In Anlagen die Frage, ob die Leitung Ihnen oder allen gehört
Feuer
Brand, Blitz und Rauch
- Je nach Bedingungen auch der Waldbrand, der von außen herankommt
- Aufräumen, Abriss und Entsorgung nach dem Schaden
- Unterbringung während der Reparatur, sofern vereinbart
Service
Handwerker über den Notruf
- Notrufnummer des Versicherers, Reaktionszeit je nach Tarif
- Schlüsseldienst, Klempner, Elektriker
- Für die über uns geschlossenen Verträge melden wir den Schaden auf Deutsch
Welcher Baustein in welchem Umfang greift, ergibt sich allein aus den Bedingungen des jeweiligen Versicherers. Diese Übersicht ordnet die Begriffe, ein Anspruch lässt sich daraus nicht ableiten.
Sturm, Hochwasser und Feuer auf Gran Canaria: wer wofür zahlt
Naturgefahren lassen sich auf zwei Arten beschreiben: als Aufzählung dessen, was theoretisch eintreten kann, oder anhand dessen, was hier bereits reguliert wurde. Zwischen 2018 und 2023 hat der Consorcio de Compensación de Seguros auf Gran Canaria 295 Überschwemmungsschäden entschädigt, zusammen rund 1,95 Millionen Euro. Auf ein einziges Ereignis entfielen davon 154 Fälle, den Tropensturm Hermine Ende September 2022, verteilt über 40 Postleitzahlengebiete und 14 der 21 Gemeinden. Am stärksten betroffen waren Mogán, Las Palmas de Gran Canaria, Telde und La Aldea de San Nicolás. Die Zahlen stammen aus der Fortschreibung des Hochwasserrisiko-Plans durch den Consejo Insular de Aguas.
Das zweite Ereignis, an das sich hier jeder erinnert, fällt in eine andere Zuständigkeit. Im August 2019 brannten in zwei Feuern rund 9.700 Hektar in acht Gemeinden des Inselinneren, rund 8.000 Menschen mussten ihre Häuser verlassen; die Zahlen stammen aus den Lageberichten der kanarischen Notfallbehörden und sind Schätzungen. Ein Waldbrand steht nicht auf der Liste des Consorcio. Er ist ein gewöhnliches Risiko und läuft über die Feuerdeckung Ihrer eigenen Police.
Für Sie heißt das zweierlei. Beim Hochwasser kommt es darauf an, dass überhaupt eine gültige Police besteht: Der Consorcio tritt in der Regel erst ein, wenn sie mindestens sieben Kalendertage vor dem Ereignis ausgestellt wurde. Die Verordnung kennt Ausnahmen, etwa wenn eine Vorpolice ohne Unterbrechung ersetzt wurde. Beim Feuer kommt es darauf an, was in Ihrem eigenen Vertrag vereinbart ist. Für die über uns geschlossenen Verträge übernehmen wir in beiden Fällen die Meldung und den Schriftwechsel, auf Deutsch, und sagen Ihnen vorher, welche Unterlagen und Fotos gebraucht werden. Wenn Sie erst einmal wissen wollen, wie wir auf dieser Insel arbeiten, steht das auf der Übersicht zu unserem Büro auf Gran Canaria. Wird aus der Vermietung ein Betrieb, gehört die Absicherung dagegen zur Gewerbeversicherung.
Die Angaben zu spanischen Vorschriften auf dieser Seite sind allgemeine Informationen nach dem Stand September 2026. Sie beziehen sich auf Ley 2/1981 und Real Decreto 716/2009 (Hypothek), Ley 5/2019 (Immobilienkreditverträge), Ley 49/1960 (Wohnungseigentum), Ley 50/1980 (Versicherungsvertrag) und Real Decreto 300/2004 (Consorcio). Sie ersetzen keine Prüfung Ihres Einzelfalls und keine Rechtsberatung. Maßgeblich sind Ihr Vertrag und die Bedingungen Ihres Versicherers.
Häufige Fragen zur Hausversicherung auf Gran Canaria
Wann ist der richtige Zeitpunkt, um von der Police der Bank wegzuwechseln?
Zur Hauptfälligkeit, also zum jährlichen Verlängerungstermin Ihrer bestehenden Police. Bis dahin läuft der Vertrag, und ein Wechsel vorher bringt meist nichts, weil die Prämie bereits gezahlt ist. Im Darlehensvertrag steht häufig eine Frist, bis wann Sie der Bank die neue Police nachweisen müssen, oft einen Monat vor dem Termin. Was die Bank am Ende sehen will, ist eine Bestätigung des neuen Versicherers, in der sie selbst als Begünstigte der Entschädigung geführt wird. Diese Bescheinigung besorgen wir und reichen sie für Sie ein.
Woher bekomme ich den Gutachtenwert für die Versicherungssumme?
Wenn Sie mit einer spanischen Hypothek gekauft haben, steht er in der tasación, die die Bank vor der Finanzierung beauftragt hat. Die Unterlage gehört Ihnen, und aus ihr ergibt sich auch, welcher Teil auf den Boden entfällt, den keine Police versichert. Ohne Hypothek gibt es keinen solchen Wert; dann arbeiten wir mit Wohnfläche, Baujahr, Bauweise und Ausstattung und schätzen die Wiederaufbaukosten. Der Kaufpreis ist dafür in keinem der beiden Fälle der richtige Ausgangspunkt.
Was passiert, wenn die Gebäudesumme zu niedrig steht und etwas passiert?
Ein Wasserschaden geht von einer gemeinsamen Leitung aus. Wer meldet ihn, ich oder die Gemeinschaft?
Wer entscheidet, ob ein Sturm als außergewöhnliches Ereignis gilt?
Ich muss wegen eines Brandes vorübergehend ausziehen. Zahlt die Police die Unterbringung?
Ich kaufe eine Wohnung und die Verkäuferin hat bereits eine Police. Was passiert damit?
C1 Broker Gran Canaria – Büro in Playa del Inglés
Sorgenfrei wohnen auf Gran Canaria
Kostenfreie Beratung auf Deutsch · Antwort in 24 Stunden