Inicio › Seguros en Lanzarote › Seguros para empresas
Independiente · Local · Seguros en España desde 1998
Seguros para Empresas
en Lanzarote
Para autónomos, empresas y residentes que desarrollan su actividad en Lanzarote, desde un pequeño comercio hasta un complejo de apartamentos turísticos: responsabilidad civil, local y contenido, seguro de convenio para la plantilla y protección de los ingresos mientras el negocio permanece cerrado por una reparación.
- Atención en español e inglés
- Gestionamos tus siniestros
- Correduría independiente
- Oficina propia en Tías
Solicita tu presupuesto
Unos cinco minutos para completar el formulario y respuesta en un plazo de 24 horas
Comparamos por ti las principales aseguradoras para empresas en España
Todos los seguros que gestionamos en Lanzarote
Una correduría para los seguros que realmente necesitas
Tres pasos para encontrar la póliza adecuada
Cuéntanos a qué se dedica tu negocio
El formulario se completa en unos cinco minutos. La actividad que figura en tu licencia es especialmente importante, porque determina los límites y coberturas que puede ofrecer cada aseguradora.
Revisamos contigo todos los riesgos
William analiza el local, el equipamiento, la plantilla y las pólizas que ya tienes. La conversación se centra en aquello que podría impedirte continuar con la actividad.
Recibes la comparación por escrito
Comparamos varias aseguradoras, límites, franquicias y periodos de indemnización. No firmas nada durante la llamada y conservas la propuesta, contrates o no.
William Smith
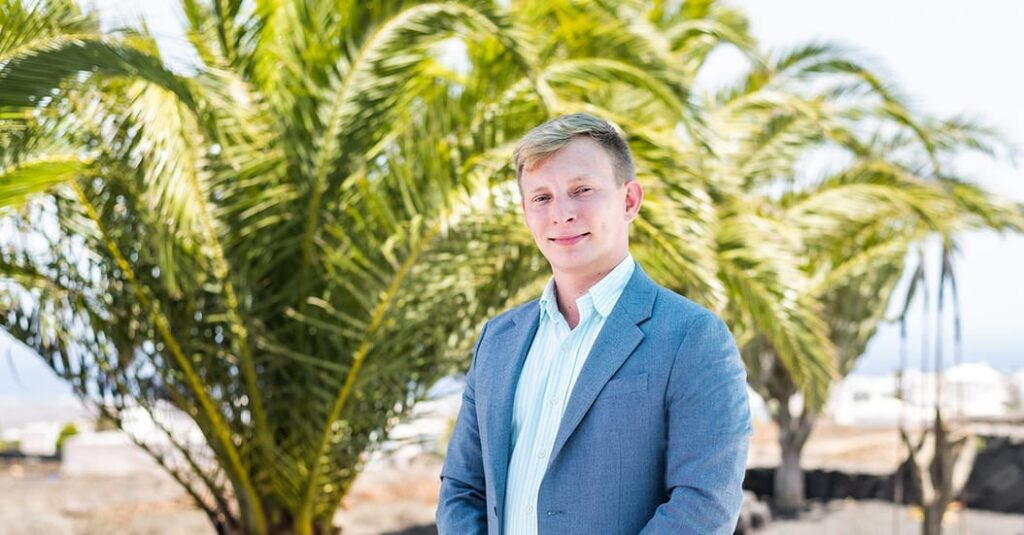
Representante de C1 Broker en la isla, con oficina en Tías
«Comencé en AXA Manchester, suscribiendo seguros para flotas, y después trabajé varios años en cumplimiento normativo para una empresa internacional de telecomunicaciones. Esa experiencia explica por qué reviso la letra pequeña antes de recomendar una póliza y por qué prefiero decirte que un seguro no es adecuado antes que vendértelo».
- Teléfono: +34 928 132 334
- Móvil: +34 611 604 174
- Correo: [email protected]
- Oficina: Calle Libertad 24, 35572 Tías, Lanzarote
- Idiomas: español e inglés
4,8 sobre 5 en 169 reseñas de Google
Excelente atención de Will: rápida, sencilla y eficaz de principio a fin. Todo se gestionó con fluidez y profesionalidad. Muy recomendable.
Chris Anderson
Lanzarote · 2026 · Traducción de la reseña original en inglés.
Tenemos tres pólizas con C1, dos de coche, ambas más competitivas que con nuestra aseguradora anterior, y una de hogar. Todas las pólizas están en inglés. Excelente atención de Will en C1.
Karen MS
Lanzarote · 2023 · Traducción de la reseña original en inglés.
Qué determina el precio del seguro de empresa
No publicamos un precio fijo para los seguros de empresa porque sería engañoso. Sí podemos explicarte por qué dos presupuestos para negocios de Lanzarote pueden ser muy distintos.
Un autónomo que alquila una consulta en Arrecife necesita una responsabilidad civil ajustada, apenas tiene existencias y no emplea a nadie. Una familia que gestiona ocho apartamentos turísticos en Costa Teguise asegura el edificio, el contenido, la responsabilidad frente a los huéspedes y los ingresos que perdería si varias unidades quedaran fuera de servicio. No es la misma póliza multiplicada, sino un riesgo distinto.
El factor principal suele ser la actividad que figura en la licencia. En una isla tan vinculada al turismo, un espacio de las mismas dimensiones puede ser una tienda, un bar con cocina o un centro de buceo, y cada actividad se valora de forma diferente. Antes de contratar, te explicamos qué parte del presupuesto viene condicionada por la licencia y qué aspectos todavía puedes ajustar.
Tres negocios y tres coberturas que suelen faltar
Estos son algunos vacíos que conviene buscar al revisar una póliza ya contratada. En todos los casos existe seguro, pero puede no llegar hasta donde el negocio lo necesita cuando ocurre un siniestro.
Bar o restaurante
La cocina queda fuera de servicio
- El incendio, el humo y los daños de extinción en la cocina suelen estar cubiertos por una póliza multirriesgo para comercios.
- El alquiler, las nóminas y los contratos con proveedores continúan mientras no puedes atender clientes. Sin pérdida de beneficios, esos gastos no quedan cubiertos.
- Comprueba si el sistema de extracción y la terraza figuran expresamente como elementos asegurados.
Apartamentos turísticos
Una fuga deja dos alojamientos fuera del mercado
- Los daños por agua en paredes, suelos y mobiliario se incluyen en edificio y contenido, al igual que los daños causados al vecino.
- Las reservas canceladas son otra cuestión. Si la póliza es de hogar y no de actividad turística, esos ingresos pueden no estar asegurados.
- Comprueba que la aseguradora conoce el uso turístico. Una actividad comercial no declarada puede complicar un siniestro.
Taller o centro de buceo
Desaparece el equipamiento
- El robo, incendio y daños meteorológicos del equipo guardado en el local se cubren hasta el capital declarado para el contenido.
- El material que sale del local puede quedar fuera: compresores en una furgoneta, botellas en una embarcación o herramientas en casa de un cliente deben declararse.
- Revisa el capital de contenido. El equipo se repone a precios actuales y una valoración antigua puede resultar insuficiente.
La cifra de tu póliza que decide si puedes reabrir
En los seguros para empresas, la cobertura de pérdida de beneficios suele marcar la diferencia entre superar un incendio o no poder continuar. La indemnización se limita al capital asegurado y al periodo contratado, y se mantiene mientras duren las obras necesarias para reparar el daño.
Ese periodo se acuerda al emitir la póliza y no se amplía después según la gravedad del siniestro. Por eso conviene compararlo con una estimación realista: ¿cuánto tardarían en volver a funcionar en Lanzarote la cocina, el tejado o la maquinaria? Si la reparación dura más que el periodo asegurado, la indemnización termina aunque los gastos continúen.
También hay que saber qué paga exactamente la cobertura. Puede limitarse a los gastos fijos, como alquiler, salarios, leasing y suministros, o incluir además la pérdida del beneficio bruto. Te indicamos por escrito cuál de las dos opciones ofrece cada presupuesto.
Qué exige el convenio de Las Palmas para asegurar a tu plantilla
Si empleas personal de hostelería en Lanzarote, el convenio colectivo provincial de Las Palmas se aplica a las relaciones laborales desarrolladas en la provincia. Su artículo 19 exige que la empresa contrate un seguro de vida con un capital asegurado de 12.020,24 €. La misma cantidad se abona en determinados supuestos de incapacidad permanente total, absoluta o gran invalidez, ya sea por enfermedad o accidente.
Para la prestación por incapacidad existe, con carácter general, un año de antigüedad, con excepciones para accidentes y determinados hechos imprevisibles y demostrables. El convenio debe revisarse cuando se publique uno nuevo, por lo que confirmamos contigo la actividad y la versión aplicable antes de contratar.
Este seguro no debe confundirse con una cobertura de accidentes incluida en el multirriesgo del negocio. Revisamos qué póliza tienes y qué obligación concreta corresponde a tu empresa.
Responsabilidad civil, local y contenido en una misma póliza
La mayoría de los negocios de la isla contratan un seguro multirriesgo para empresas. Normalmente reúne la responsabilidad civil por daños a terceros y la protección del edificio y el contenido: local, instalaciones, existencias y equipamiento. Según la actividad, también puede incluir mercancías en tránsito o fuera del local, defensa jurídica, cristales, productos refrigerados y ciberriesgos si aceptas reservas o pagos con tarjeta.
El límite de responsabilidad civil merece especial atención. La licencia, el contrato de alquiler o la comunidad de propietarios pueden exigir importes mínimos distintos. Antes de cotizar, comprobamos tus obligaciones contractuales para evitar una póliza que no cumpla las condiciones de la actividad. Puedes ampliar información en nuestra página de seguros para empresas en España.
Alquilar apartamentos turísticos es una actividad empresarial
Gestionamos con frecuencia seguros para propietarios que alquilan uno o varios alojamientos turísticos en Lanzarote. Los huéspedes son clientes y el uso del inmueble es comercial. Una caída en una terraza mojada, una barbacoa que daña el toldo vecino o una reserva cancelada porque el alojamiento es inhabitable son situaciones propias de la actividad, no de una vivienda particular.
Te preguntaremos cuántas unidades alquilas, durante qué parte del año, quién realiza la limpieza y entrega de llaves y si existe piscina. Estas respuestas influyen en la responsabilidad civil y en la conveniencia de asegurar la pérdida de ingresos. Si también tienes una vivienda privada en la isla, consulta nuestro seguro de hogar en Lanzarote para separar correctamente ambos riesgos.
Negocios en los siete municipios de Lanzarote
Nuestra oficina está en Tías, a pocos minutos de Puerto del Carmen, pero trabajamos con empresas y autónomos de toda la isla: Arrecife, Teguise y Costa Teguise, Yaiza y Playa Blanca, San Bartolomé, Tinajo y Haría.
La ubicación influye en el riesgo. Un local a pie de calle cerca del mar no tiene la misma exposición que una oficina interior en una planta superior. El acceso de los servicios de emergencia, un pozo propio o un generador también son datos que la aseguradora debe conocer. Si prefieres que visitemos tu negocio, indícalo al enviar el formulario.
Preguntas frecuentes
Cerramos varias semanas al año. ¿Cambia esto la póliza?
Puede cambiarla y conviene aclararlo antes de firmar. Indícanos cuánto tiempo permanece cerrado el local y si alguien lo revisa durante ese periodo. Pedimos a la aseguradora que confirme por escrito qué condiciones se aplican mientras el establecimiento está desocupado.
¿Qué es el seguro de convenio y se aplica a mi negocio?
Es una póliza de vida e incapacidad permanente que determinados convenios colectivos obligan a contratar para la plantilla. En la hostelería de Lanzarote se aplica el convenio provincial de Las Palmas. Confirmamos la actividad de tu empresa y la obligación vigente antes de contratar.
¿Durante cuánto tiempo paga la pérdida de beneficios?
Durante el periodo de indemnización indicado en la póliza. Ese plazo se acuerda al contratar y debe compararse con el tiempo real que podría requerir una reparación en la isla. Si termina antes de que el negocio pueda reabrir, cesan los pagos aunque continúen los gastos.
Alquilo apartamentos turísticos. ¿Necesito un seguro de hogar o de empresa?
El alquiler turístico es un uso comercial. Una póliza de hogar convencional puede no cubrir lesiones de huéspedes, daños a terceros ni reservas canceladas. Dinos cuántas unidades alquilas y durante qué parte del año para buscar una solución que cubra el inmueble y la responsabilidad de la actividad.
Alquilamos el local. ¿Quién asegura cada elemento, nosotros o el propietario?
Como regla general, el propietario asegura el edificio y tú aseguras las instalaciones que has incorporado, el equipamiento, las existencias y tu responsabilidad frente a clientes. Sin embargo, el reparto exacto depende del contrato de alquiler. Envíanoslo y revisaremos qué corresponde a cada parte.
Soy autónomo y trabajo solo. ¿Mi negocio es demasiado pequeño?
No. Un profesional autónomo, un terapeuta que alquila una consulta o un asesor que trabaja desde casa también tienen responsabilidad frente a clientes y terceros. Las pólizas suelen ser más sencillas, pero deben adaptarse a la actividad real.
¿El seguro de convenio también se aplica al personal de limpieza y mantenimiento?
Depende del convenio colectivo aplicable a la actividad de la empresa, no solo del puesto de cada empleado. Tu gestor puede confirmar qué convenio corresponde y nosotros podemos organizar la cobertura exigida.
C1 Broker Lanzarote · Visítanos en Tías
Estás viendo un contenido de marcador de posición de Google Maps. Para acceder al contenido real, haz clic en el siguiente botón. Ten en cuenta que al hacerlo compartirás datos con terceros proveedores.
Más informaciónRevisamos los seguros de tu negocio
Cuéntanos a qué se dedica tu empresa y qué pólizas tienes. Recibirás una comparación por escrito y una explicación clara de las posibles carencias, contrates o no con nosotros.