Inicio › Seguros en Lanzarote › Seguro de Hogar
Independiente · Local · Seguros en España desde 1998
Seguro de Hogar
en Lanzarote
Para propietarios e inquilinos residentes en la isla, así como para quienes tienen una segunda residencia o una vivienda vacacional: protegemos el continente, el contenido y la responsabilidad civil según el uso real del inmueble.
- Atención en español e inglés
- Vivienda habitual, segunda residencia y alquiler vacacional
- Correduría de seguros independiente
- Oficina física en Tías
Solicita tu presupuesto
Tardarás unos cinco minutos. Te responderemos en un plazo de 24 horas.
Comparamos para ti aseguradoras de hogar líderes en España


Más seguros para residentes y expatriados en Lanzarote
Un solo corredor para los seguros que realmente necesitas
Tres pasos para encontrar la póliza adecuada
Cuéntanos qué necesitas
Completa el formulario en español o en inglés. Solo tardarás unos cinco minutos. Indícanos cómo utilizas la vivienda, ya que ese dato determina qué coberturas necesitas y cómo responderá la póliza ante un siniestro.
Atención personal
William contactará contigo en un plazo de 24 horas por teléfono, correo electrónico o videollamada, como te resulte más cómodo. Si lo prefieres, puedes visitarnos en nuestra oficina de Tías.
Una comparación clara, sin presión
Recibirás una comparación por escrito de las pólizas que encajan con tu vivienda, incluidas sus principales exclusiones. Sin compromiso y con tiempo para decidir.
William Smith
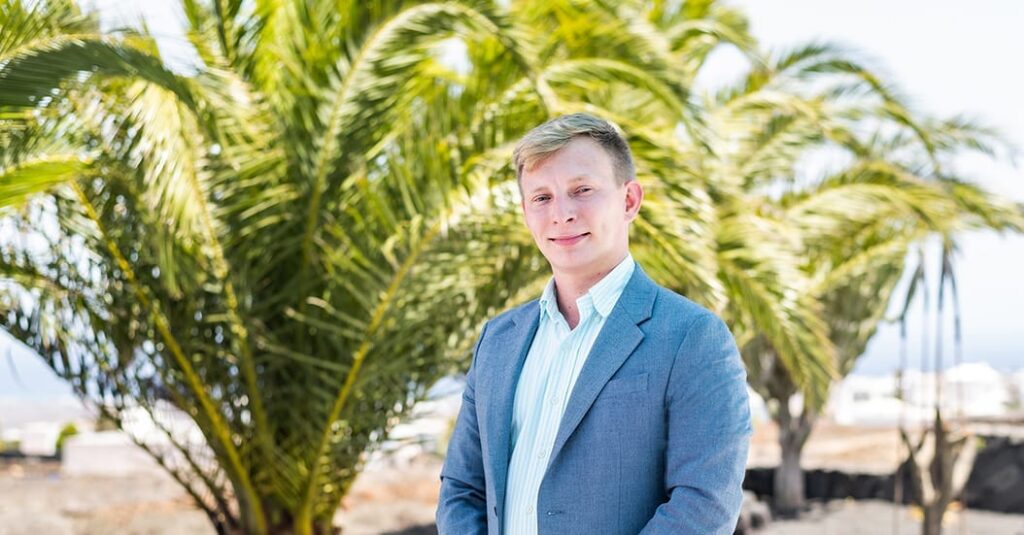
Representante de C1 Broker en la isla, con oficina en Tías
«Comencé mi carrera en AXA Manchester, en suscripción de flotas, y después trabajé durante años en cumplimiento normativo para una empresa internacional de telecomunicaciones. Esa experiencia me enseñó a revisar cada detalle antes de recomendar una póliza. Si una opción no es adecuada para ti, te lo diré con claridad».
- Teléfono: +34 928 132 334
- Móvil: +34 611 604 174
- Correo electrónico: [email protected]
- Oficina: Calle Libertad 24, 35572 Tías, Lanzarote
- Idiomas: español e inglés
4,8 sobre 5 en 169 reseñas de Google
Excelente servicio de Will. Rápido, sencillo y eficaz de principio a fin. Todo se gestionó con fluidez y profesionalidad. Muy recomendable.
Chris Anderson
Lanzarote · 2026 · Traducción del original
Tenemos tres pólizas con C1: dos seguros de coche, ambos más competitivos que nuestro proveedor anterior, y el seguro de hogar. Todas las pólizas están en inglés. Un servicio excelente de Will en C1.
Karen MS
Lanzarote · 2023 · Traducción del original
¿Cuánto cuesta un seguro de hogar en Lanzarote?
El precio de un seguro de hogar depende principalmente de las características de la vivienda: si es un apartamento, un adosado, una casa independiente o una finca, su superficie y tipo de construcción, los capitales asegurados para continente y contenido, y si incluye piscina, un jardín amplio o instalaciones de valor especial.
Los ejemplos siguientes son únicamente orientativos y no constituyen ofertas vinculantes. Tu precio se calcula con los datos reales de la vivienda y comparando varias aseguradoras. Influyen especialmente el valor de reconstrucción, la existencia de piscina y el uso del inmueble. La prima también incorpora el recargo legal correspondiente al Consorcio de Compensación de Seguros cuando resulte aplicable.
Apartamento en Puerto del Carmen, de unos 90 m²
Continente, contenido y responsabilidad civil · aproximadamente entre 12 € y 20 € al mes
Casa independiente con piscina, de unos 220 m²
Continente, contenido, piscina y jardín · desde unos 55 € al mes, según el valor de reconstrucción
El uso de la vivienda determina qué coberturas necesitas
En Lanzarote muchas viviendas no se utilizan únicamente como residencia habitual. Vivir en ellas todo el año, mantenerlas vacías durante varios meses o destinarlas al alquiler vacacional implica riesgos diferentes, aunque el inmueble sea el mismo. Declarar correctamente el uso permite contratar una póliza adecuada y evita problemas en caso de siniestro. Si vives de alquiler, el continente suele corresponder al propietario, mientras que tu contenido y tu responsabilidad necesitan su propia protección.
Tu vivienda habitual
Ocupada durante todo el año
- La opción más habitual: continente, contenido, responsabilidad civil y asistencia en una sola póliza, calculada para una vivienda normalmente ocupada.
- Cada aseguradora define la ocupación en sus condiciones. Algunas solo consideran vivienda habitual aquella que no permanece desocupada más de un determinado número de días consecutivos.
- Conviene revisarlo antes de contratar, especialmente si pasas temporadas fuera de Lanzarote o viajas con frecuencia a tu país de origen.
Segunda residencia
Desocupada durante parte del año
- Una vivienda desocupada presenta un riesgo diferente y la póliza debe reflejarlo. Algunas aseguradoras limitan determinadas coberturas, especialmente el robo, durante los periodos sin ocupación.
- Una fuga de agua sin nadie en la vivienda puede permanecer activa durante días o semanas y causar daños mucho mayores.
- Indica con precisión cuánto tiempo permanece vacía. Existen pólizas específicas para segundas residencias y no tienen por qué resultar más caras.
Alquiler vacacional
Vivienda destinada a huéspedes
- Una póliza de hogar convencional está pensada para una vivienda de uso particular. Si existe alquiler vacacional y no se declara, la aseguradora puede reducir o rechazar un siniestro conforme a las condiciones del contrato.
- Necesitas una responsabilidad civil que contemple a los huéspedes y la actividad declarada.
- El alquiler vacacional en Canarias está regulado y sujeto a requisitos de registro y uso. Revisamos contigo la situación actual y buscamos una póliza coherente con la actividad realmente declarada.
Los daños por agua son uno de los siniestros más frecuentes
Aunque solemos pensar primero en incendios o robos, muchas reclamaciones de hogar se deben a fugas y daños por agua. Por eso no basta con comprobar que la cobertura aparece en la póliza.
Revisamos si se incluye la localización de la avería, las tuberías de terrazas y piscinas, los daños procedentes de otra vivienda y la coordinación con el seguro de la comunidad. Te lo explicamos en español o en inglés antes de contratar, para que sepas cómo responderá la póliza.
Tormentas, inundaciones y la intervención del Consorcio
Aunque Lanzarote tiene un clima seco, los episodios de lluvia intensa, viento o inundación pueden causar daños importantes en poco tiempo, especialmente en cubiertas planas, terrazas y sistemas de desagüe.
En España, determinados riesgos extraordinarios pueden ser indemnizados por el Consorcio de Compensación de Seguros, siempre que se cumplan los requisitos legales y exista una póliza válida con el recargo correspondiente. Entre estos riesgos pueden encontrarse la inundación extraordinaria, el terremoto o la erupción volcánica. La cobertura concreta y el procedimiento dependen de cada caso.
Si ocurre un siniestro, contacta con nosotros cuanto antes. Recogemos la información, identificamos si debe intervenir la aseguradora o el Consorcio y te acompañamos durante toda la gestión, en español o en inglés.
Si tienes un apartamento en una comunidad de propietarios
Muchos apartamentos de Lanzarote forman parte de una comunidad de propietarios. Antes de contratar conviene confirmar si la comunidad dispone de seguro y qué elementos protege exactamente.
La póliza comunitaria suele centrarse en la estructura y las zonas comunes, como la cubierta, la fachada, las escaleras o las instalaciones generales. Tu contenido, las mejoras privativas y tu responsabilidad personal pueden quedar fuera. Revisamos ambas pólizas para reducir duplicidades y, sobre todo, evitar vacíos de cobertura.
Seguro de hogar en los siete municipios de Lanzarote
Trabajamos con viviendas en toda Lanzarote. En Tías, Puerto del Carmen, Costa Teguise y Playa Blanca son habituales las segundas residencias y las viviendas vacacionales, por lo que el uso declarado y la responsabilidad civil son especialmente importantes. En Arrecife encontramos con frecuencia apartamentos en comunidades, donde conviene coordinar correctamente el seguro comunitario con el particular.
En Teguise, San Bartolomé, Tinajo, Yaiza y Haría son más frecuentes las casas independientes y fincas con anexos, depósitos de agua, placas solares o muros perimetrales que deben quedar correctamente valorados. También atendemos propiedades en Tahíche, Guatiza, Arrieta, Punta Mujeres, Órzola, La Santa, La Vegueta, Femés, El Golfo y Playa Quemada.
Estés donde estés, calculamos contigo el valor de reconstrucción en lugar de confundirlo con el precio de compra. Así reducimos el riesgo de infraseguro y de recibir una indemnización inferior a la necesaria.
Preguntas frecuentes
¿Es obligatorio el seguro de hogar en España?
No existe una obligación general para todos los propietarios. Si tienes una hipoteca, la entidad puede exigir determinadas coberturas vinculadas al inmueble. El contenido, la responsabilidad civil y la asistencia dependen de tus necesidades. Conviene revisar periódicamente los capitales asegurados para evitar que la vivienda quede infrasegurada.
¿Debo informar a la aseguradora si alquilo la vivienda a turistas?
Sí. El alquiler vacacional modifica el riesgo y la responsabilidad frente a los huéspedes. Si no se declara, la aseguradora puede reducir o rechazar un siniestro conforme al contrato. Indícanos con qué frecuencia alquilas la vivienda y buscaremos una aseguradora que acepte expresamente ese uso.
Mi vivienda permanece vacía varios meses al año. ¿Es importante?
Sí. Las aseguradoras distinguen entre vivienda habitual y vivienda desocupada durante periodos prolongados. Algunas coberturas y límites pueden cambiar, especialmente en robo o daños por agua. Declara con precisión los meses de desocupación para contratar una póliza adaptada a esa situación.
¿Están cubiertos los daños por erupción volcánica o terremoto en Canarias?
Determinados riesgos extraordinarios, como el terremoto, la erupción volcánica o la inundación extraordinaria, pueden corresponder al Consorcio de Compensación de Seguros. Para que exista derecho a indemnización deben cumplirse los requisitos legales, incluida la existencia de una póliza válida con el recargo correspondiente. Revisamos tu caso y te ayudamos con la tramitación.
Mi comunidad ya tiene seguro. ¿Necesito una póliza propia?
Normalmente sí. El seguro de la comunidad suele cubrir la estructura y las zonas comunes, pero puede no incluir tu contenido, las mejoras privativas ni tu responsabilidad personal. Revisamos la póliza comunitaria junto con la tuya para coordinar coberturas y evitar vacíos o duplicidades.
¿Mi seguro del Reino Unido, Alemania u otro país cubre una vivienda en Lanzarote?
Por lo general, no o solo de forma muy limitada. Una vivienda situada en España suele necesitar una póliza adaptada a la legislación española, al Consorcio y a la gestión local de siniestros. Revisamos tu documentación y te indicamos con claridad qué solución corresponde.
¿Cómo gestiono un siniestro si no domino el español?
Puedes comunicarlo en español o en inglés por teléfono, correo electrónico o en nuestra oficina de Tías. Recogemos la información, coordinamos la gestión con la aseguradora y, si corresponde, con el Consorcio. Te acompañamos hasta la resolución para que el idioma no sea una barrera.
C1 Broker Lanzarote · Visítanos en Tías
Estás viendo un contenido de marcador de posición de Google Maps. Para acceder al contenido real, haz clic en el siguiente botón. Ten en cuenta que al hacerlo compartirás datos con terceros proveedores.
Más informaciónTu hogar en Lanzarote, asegurado según el uso que realmente le das
Asesoramiento gratuito · respuesta en 24 horas · sin compromiso