
Inicio › Seguros en Gran Canaria › Seguros para Empresas
Asesoramiento personal · independiente · en español desde 1998
Seguros para Empresas en Gran Canaria
Un restaurante en el sur, una tienda en Las Palmas y una empresa de oficios en el norte necesitan pólizas distintas. Lo que necesita tu negocio depende de quién entra por la puerta, qué maquinaria y existencias tienes y cuánto tardarías en reponerlas en la isla. Esas son las preguntas con las que empezamos, no la tarifa.
- Asesoramiento en español: desde la contratación hasta el siniestro
- Fiscalidad: IGIC en lugar de IVA peninsular
- Interrupción sin daño físico: conviene revisarla antes de firmar
- Oficina local: Playa del Inglés
Solicita presupuesto para tu empresa
Para empresas, autónomos y negocios locales · Respondemos normalmente el mismo día o el siguiente laborable
Comparamos coberturas de estas aseguradoras

Nuestros seguros en Gran Canaria
Protección para lo esencial, con un único contacto local
Cómo funciona
Del formulario a una comparación útil
Completa el formulario
Indícanos tu actividad, forma jurídica, ubicación y una estimación del valor de maquinaria, equipos y existencias. Los contratos, cuentas e inventarios detallados pueden revisarse después.
Revisamos el negocio y los valores en riesgo
Michael Dittkrist se pondrá en contacto contigo. Empezamos por una pregunta práctica: ¿qué tendrías que reponer después de un siniestro para poder seguir trabajando?
Compara las opciones
Comparamos varias aseguradoras y te explicamos en español las diferencias de capitales, franquicias, exclusiones y coberturas para que sepas qué significarían en caso de siniestro.
Tu contacto local
Asesoramiento para empresas en Gran Canaria
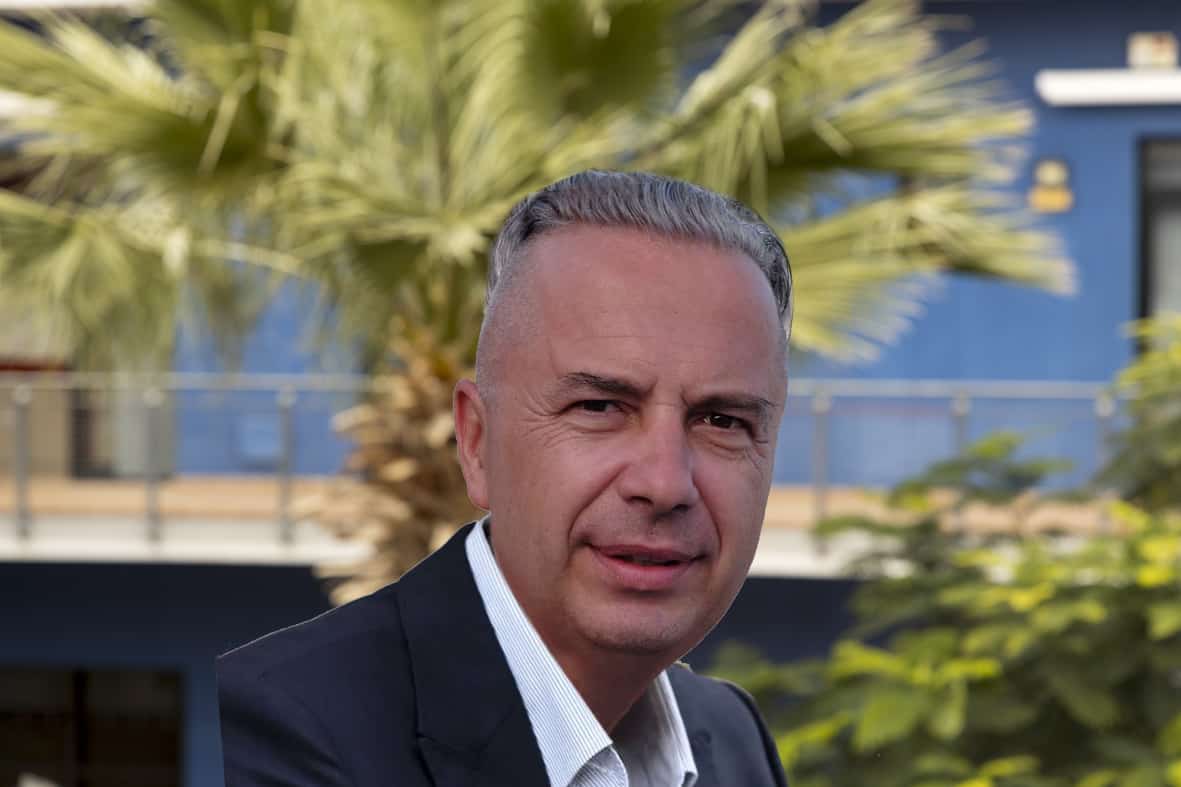
Michael Dittkrist, corredor de seguros de C1 Broker en Gran Canaria
Michael Dittkrist
Corredor de seguros de C1 Broker en Gran Canaria. Michael trabaja con empresas desde Playa del Inglés hasta Las Palmas. Para tu negocio, eso significa revisar lo que posees, quién trabaja contigo y qué seguros ya tienes, y explicarte con claridad qué cubre cada propuesta antes de firmar.
- Teléfono: +34 928 988 538
- Móvil: +34 634 10 62 16
- Email: [email protected]
- Oficina: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Idiomas: español, inglés y alemán
Valoraciones
Valoraciones de nuestra oficina de Playa del Inglés
★★★★☆
4,2 de 5 estrellas en 46 reseñas del perfil de Google Business de nuestra oficina de Playa del Inglés. Las reseñas son recopiladas y publicadas por Google; no las seleccionamos ni filtramos.
C1 Broker Gran Canaria
Datos a septiembre de 2026, visibles públicamente en Google
Un negocio en el sur y otro en Las Palmas no necesitan la misma cobertura
Las empresas de Gran Canaria atienden a clientes muy distintos según su ubicación. En el sur, alrededor de Playa del Inglés y Maspalomas, el turismo marca el ritmo. En Las Palmas pesan más la administración, el puerto y el comercio local. En el norte, muchos profesionales se desplazan hasta el domicilio del cliente. Por eso el seguro debe empezar por dónde están tus bienes y con quién entra en contacto tu actividad, no solo por el nombre del producto.
Un local en Playa del Inglés con clientes distintos cada semana
El seguro se basa en el coste de reposición y el tratamiento del impuesto puede influir en la suma asegurada. Si tu empresa puede deducir el IGIC soportado, ese impuesto puede no formar parte del coste económico final. Si no puedes recuperarlo, sí forma parte de lo que tendrías que pagar para reponer los bienes. Esto es especialmente importante en algunos pequeños autónomos acogidos a regímenes específicos.
Una empresa de oficios en Telde que trabaja en casa del cliente
Este tipo de empresa rara vez está expuesta solo en su domicilio fiscal. El trabajo se realiza en instalaciones de terceros, a menudo junto a otros profesionales. Dos riesgos están muy cerca pero no son iguales: daños a tu propio trabajo y daños al entorno o a bienes ajenos. Una póliza no cubre automáticamente ambos. También hay que revisar herramientas, materiales y equipos que viajan entre trabajos o permanecen en el vehículo por la noche.
Dos empresas pueden contratar la misma clase de seguro y necesitar contratos muy diferentes. Por eso cada presupuesto empieza por tu actividad real. Para una visión general, consulta nuestros seguros para empresas.
Aquí el impuesto se llama IGIC y puede influir en la suma asegurada
Canarias aplica IGIC en lugar del IVA peninsular. El tipo general es del siete por ciento. Para el seguro importa porque la suma asegurada correcta puede depender de si ese impuesto es recuperable para tu empresa.
El seguro se basa en el coste de reposición. Si la empresa recupera el impuesto soportado, el valor relevante puede calcularse sin ese importe. Si no es recuperable, forma parte del coste que tendrás que asumir y debe tenerse en cuenta al fijar los capitales. Lo preguntamos al preparar el presupuesto porque dos negocios con el mismo equipo pueden necesitar sumas aseguradas distintas.
La indemnización final depende siempre del contrato. Nuestro objetivo es evitar que la póliza empiece con una cifra claramente insuficiente y que las bases de valoración queden claras antes de contratar.
Cuando el negocio se para aunque no haya daños físicos
Una caída de electricidad, telecomunicaciones o sistemas puede paralizar cobros, reservas y pedidos aunque no se haya quemado ni roto nada. Para una empresa, esa interrupción puede ser real incluso sin daño material en sus instalaciones.
Desde el punto de vista asegurador es un escenario complejo porque muchas coberturas de pérdida de beneficios exigen un daño material previo. Si no existe ese daño, una póliza estándar puede no activarse. Las extensiones por fallo de suministros, proveedores o tecnología varían mucho entre aseguradoras y deben revisarse expresamente.
Por eso conviene hablar de la interrupción sin daño físico antes de firmar. Te explicamos qué cubre realmente la propuesta y dónde puede ser necesario valorar una cobertura específica de ciberriesgos o dependencia tecnológica.
Seis detalles que pueden determinar cuánto se paga en un siniestro
La eficacia de una póliza en un siniestro depende muchas veces menos del nombre del producto que de detalles que parecen menores al contratar. Estos seis puntos son relevantes para tiendas, talleres, oficinas y negocios de hostelería.
La suma asegurada
Lo que costaría reponer hoy tus equipos y tecnología
- Utiliza el coste actual de reposición, no el valor contable
- Un equipo amortizado puede seguir siendo esencial para el negocio
- El condicionado determina la base de valoración
Existencias variables
El nivel de stock en el día de mayor actividad del año
- Asegurar solo el promedio anual puede dejarte corto en temporada alta
- Algunas pólizas permiten elevar el capital en periodos concretos
- Debe revisarse si esa ampliación existe y cómo funciona
En el condicionado
La franquicia y a qué se aplica
- Distintos riesgos pueden tener franquicias distintas
- Con siniestros pequeños frecuentes, la franquicia puede pesar más que la prima
- El contrato indica si se aplica por siniestro o de otra forma
A menudo olvidado
Bienes de terceros que están en tus instalaciones
- Puede haber mercancía en depósito, equipos alquilados o bienes de clientes
- Como no son tuyos, no siempre quedan cubiertos como bienes propios
- La cobertura debe incluirse expresamente
Logística insular
Cuánto tardan en llegar los repuestos a Gran Canaria
- Maquinaria y equipos pueden llegar por barco o avión
- El tiempo de recuperación depende de la reposición real
- Lo que se pague durante ese periodo depende de la cobertura contratada
Antes del siniestro
Lo que podrás demostrar después
- Facturas, inventarios y fotografías pueden ser decisivos para acreditar el daño
- Guarda los registros antes del siniestro, no después
- Una copia fuera de las instalaciones o en la nube facilita la recuperación
El alcance exacto depende exclusivamente de las condiciones de la aseguradora. Este resumen explica conceptos y no crea por sí mismo un derecho a indemnización.
Para una primera comparación necesitamos cuatro datos: actividad registrada, forma jurídica, número de empleados y una estimación de maquinaria, equipos y existencias. El resto puede revisarse después.
Para el resto de seguros que gestionamos en la isla, consulta nuestra página de seguros en Gran Canaria. Los vehículos de empresa o utilizados habitualmente para la actividad deben revisarse también en seguro de coche en Gran Canaria.
La información normativa de esta página es general y está actualizada a septiembre de 2026. Hace referencia al marco fiscal canario, al IGIC y a la Ley 50/1980 de Contrato de Seguro. No sustituye el análisis individual ni el asesoramiento jurídico. Siempre prevalecen el contrato y las condiciones de la aseguradora.
Preguntas frecuentes sobre seguros para empresas en Gran Canaria
Trabajo como autónomo desde casa. ¿Es suficiente mi seguro de hogar?
No siempre. Una póliza de hogar está pensada para uso residencial. Cuando trabajas desde la misma vivienda, los equipos profesionales, existencias, documentación y responsabilidad derivada de tu actividad pueden quedar fuera o tener límites muy bajos. Algunas aseguradoras admiten un uso profesional limitado y otras requieren una póliza empresarial. Cuéntanos qué actividad realizas y qué bienes utilizas para poder revisarlo.
Nuestro nivel de existencias cambia mucho durante el año. ¿Qué valor aseguramos?
Conviene partir del máximo realista de existencias y no solo del promedio anual. Ese pico puede coincidir con Navidad, temporada turística o cualquier otro periodo de mayor actividad. Indícanos cuándo se alcanza y qué valor aproximado tiene. Podemos comparar un capital fijo más alto con pólizas que permiten ampliaciones estacionales.
Las herramientas se quedan en el vehículo de empresa por la noche. ¿Qué ocurre si las roban?
Normalmente este riesgo pertenece al seguro de empresa más que al seguro del vehículo. La póliza del coche cubre el vehículo, pero no automáticamente herramientas o mercancía transportada. Algunas pólizas empresariales cubren equipos en tránsito con límites propios; otras excluyen lo que queda de noche dentro del vehículo. Hay que revisar el condicionado concreto.
Subcontratamos parte del trabajo. ¿Quién responde si algo sale mal?
Puedes seguir siendo responsable frente a tu cliente aunque el trabajo lo haya ejecutado un subcontratista. Recuperar después el daño frente a ese proveedor es otra cuestión. Conviene comprobar si tu responsabilidad civil incluye trabajos subcontratados y pedir al colaborador acreditación de su propio seguro antes de empezar.
¿Qué ocurre si no entiendo alguna cláusula del condicionado?
Antes de contratar te explicamos las coberturas, exclusiones, franquicias y obligaciones relevantes. La Ley de Contrato de Seguro regula además cómo deben presentarse determinadas cláusulas limitativas. Lo importante es resolver las dudas antes de firmar, cuando todavía se pueden comparar alternativas.
¿Con qué rapidez hay que comunicar un siniestro?
La Ley de Contrato de Seguro establece con carácter general un plazo de siete días desde que conoces el siniestro, salvo que la póliza conceda más tiempo. No hace falta esperar a reunir todas las facturas o informes para hacer la primera comunicación. Lo importante es notificarlo pronto y completar después la documentación.
La facturación ha crecido mucho desde que contratamos la póliza. ¿Debemos revisar las coberturas?
Muchas veces sí. Al crecer la facturación suelen cambiar también existencias, equipos, empleados o alcance de la actividad mientras los capitales asegurados permanecen iguales. Una nueva ubicación, una actividad adicional o una reforma importante también pueden requerir comunicación. Recomendamos revisar la póliza en la renovación y siempre que exista un cambio relevante.
Yo soy el negocio. ¿Qué ocurre si no puedo trabajar?
Es un riesgo distinto del seguro de daños y responsabilidad civil. La responsabilidad protege a terceros y el seguro patrimonial protege los bienes del negocio. Tu incapacidad personal para trabajar puede dejar gastos fijos mientras caen los ingresos. Existen soluciones específicas de protección de ingresos o indemnización diaria que deben analizarse de forma individual.
El ayuntamiento me pide un certificado de seguro para una terraza. ¿Qué debe figurar?
Hay que partir del requisito concreto del permiso o resolución municipal. Habitualmente se solicita acreditar responsabilidad civil y que el certificado identifique la actividad o superficie autorizada. Envíanos el documento y revisaremos qué debe constar antes de emitir la póliza.
C1 Broker Gran Canaria – oficina de Playa del Inglés
Protege tu negocio en Gran Canaria con una cobertura adecuada
Asesoramiento gratuito en español · Respondemos normalmente el mismo día o el siguiente laborable