
Inicio › Seguros en Gran Canaria › Seguro de Hogar
Asesoramiento personal · independiente · en español
Seguro de Hogar en Gran Canaria para residentes y propietarios
Para residentes y propietarios de viviendas en Gran Canaria: asesoramiento claro en español y coberturas bien estructuradas para continente, contenido y responsabilidad civil, incluida la protección del Consorcio cuando corresponda por riesgos extraordinarios.
- Atención en español, sin lenguaje complicado
- Continente, contenido y responsabilidad civil en un solo lugar
- Protección del Consorcio para riesgos extraordinarios cuando corresponda
- Asesoramiento personal en Playa del Inglés
Solicita presupuesto de seguro de hogar
Unos 3 minutos para completar el formulario y respuesta normalmente en 24 horas
Comparamos coberturas de estas aseguradoras

Nuestros seguros en Gran Canaria
Protección para lo esencial, con un único contacto local
Cómo funciona
Del formulario a una comparación útil
Completa el formulario
Indícanos qué tipo de vivienda es, cómo la utilizas y cuándo quieres que empiece la cobertura. En esta fase no necesitamos documentación; la revisaremos contigo después.
Revisamos la vivienda y la documentación
Michael Dittkrist se pondrá en contacto contigo, normalmente el mismo día o el siguiente laborable. Empezamos por dos puntos: una suma asegurada adecuada para el continente y qué cubre ya la comunidad de propietarios.
Compara las opciones
Te explicamos varias propuestas en español, incluidas sumas aseguradas, franquicias y exclusiones. Si el banco exige la póliza, también te ayudamos a documentar que la cobertura alternativa es equivalente.
Tu contacto local
Asesoramiento en seguro de hogar en Gran Canaria
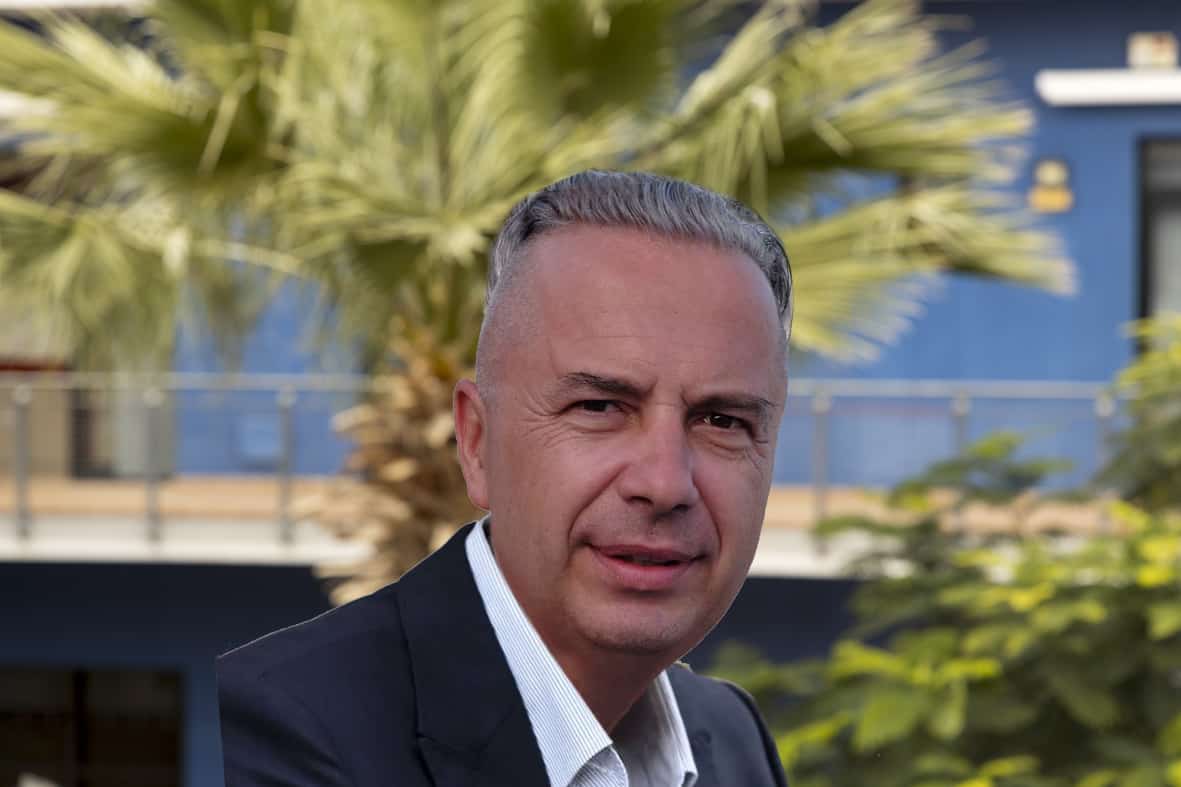
Michael Dittkrist
Corredor de seguros de C1 Broker en Gran Canaria. Michael asesora a clientes de toda la isla, desde Maspalomas y Mogán en el sur hasta Las Palmas y el norte. En seguros de hogar revisa la póliza que pueda proponerte el banco, comprueba si la suma asegurada del edificio tiene sentido para tu vivienda y te explica en español las condiciones antes de contratar.
- Teléfono: +34 928 988 538
- Móvil: +34 634 10 62 16
- Email: [email protected]
- Oficina: Av. Tirajana 16 Bj, 35100 Playa del Inglés, Gran Canaria
- Idiomas: español, inglés y alemán
Valoraciones
Valoraciones de nuestra oficina de Playa del Inglés
★★★★☆
4,2 de 5 estrellas en 46 reseñas del perfil de Google Business de nuestra oficina de Playa del Inglés. Las reseñas son recopiladas y publicadas por Google; no las seleccionamos ni filtramos.
C1 Broker Gran Canaria
Datos a septiembre de 2026, visibles públicamente en Google
Si el banco exige una póliza: qué es obligatorio y qué no
Muchos propietarios conocen el seguro de hogar al formalizar una hipoteca y el banco puede presentar una póliza en el momento de la firma. En una hipoteca ordinaria en España, el marco del mercado hipotecario exige un seguro de daños sobre el inmueble hipotecado y se refiere expresamente al incendio y a las fuerzas de la naturaleza, no al robo. Tu contrato de préstamo es siempre determinante, pero este es el marco habitual para una vivienda financiada por un banco español.
Lo que no es obligatorio es contratar con la aseguradora elegida por el banco. La normativa de crédito inmobiliario exige que el prestamista acepte una póliza alternativa cuando las condiciones y prestaciones sean equivalentes. El banco no puede cobrarte por comprobarla ni empeorar las condiciones del préstamo por ese motivo. Esto se aplica tanto al inicio como en la renovación. Comparamos las coberturas para que la equivalencia pueda documentarse y te ayudamos a comunicar el cambio.
Otro punto que suele generar dudas es la suma asegurada. El valor se basa en la tasación del inmueble excluyendo los elementos que por su naturaleza no pueden asegurarse, especialmente el suelo. En complejos residenciales del sur de Gran Canaria, la suma asegurada puede ser muy distinta del precio de compra. Revisamos ese importe contigo en lugar de copiar simplemente el precio de la escritura.
El precio del seguro de hogar en Gran Canaria depende de la vivienda
Dos viviendas compradas la misma semana pueden tener primas muy diferentes. La diferencia no depende solo de los metros cuadrados. Importa qué parte del edificio es realmente tuya, cuántos meses al año está ocupada la vivienda y qué construcciones exteriores deben incluirse.
Apartamento en un complejo de Playa del Inglés
Setenta metros cuadrados, comprado hace doce años, ocupado por el propietario cuatro meses al año y vacío el resto. Gran parte del edificio pertenece a la comunidad, por lo que la suma privada de continente puede ser relativamente pequeña. Aquí resultan especialmente importantes la responsabilidad civil, por ejemplo por una fuga de agua al piso inferior, y las condiciones aplicables a largos periodos de desocupación. Muchas pólizas condicionan el robo a un periodo máximo de ausencia. Si la vivienda se alquila a huéspedes, el uso debe declararse y la responsabilidad civil debe corresponder a esa actividad.
Casa en Teror con construcción anexa
Ciento sesenta metros cuadrados, construida en los años setenta, con almacén, aljibe y muro de contención. Aquí la suma asegurada completa del edificio depende de ti y cualquier elemento no incluido expresamente puede quedar fuera de un siniestro. Es donde encontramos con más frecuencia lagunas: construcciones exteriores omitidas o capitales que no se han revisado desde la compra. En edificios antiguos también puede existir una franquicia mayor.
Para una primera comparación necesitamos muy poco: ubicación y superficie, año de construcción, uso real de la vivienda, anexos y, cuando exista, la póliza de la comunidad de propietarios.
Dónde termina la póliza de la comunidad de propietarios
La primera pregunta no es qué cubre la póliza comunitaria, sino si existe. La Ley de Propiedad Horizontal permite a la comunidad contratar un seguro para daños en el edificio, pero no convierte esa póliza en obligatoria. Lo obligatorio es el fondo de reserva, que debe alcanzar al menos el diez por ciento del último presupuesto ordinario anual. Por tanto, una comunidad bien gestionada puede no tener seguro de edificio.
Si existe una póliza comunitaria, conviene revisar dos cosas antes de que ocurra un siniestro. Primero, la franquicia. Segundo, el alcance: algunas pólizas incluyen determinados daños dentro de las viviendas privadas y otras no. Las actas de la comunidad y el condicionado suelen aclararlo. Puedes traerlos y te ayudamos a detectar qué parte de tu seguro particular puede ser innecesaria y dónde queda una posible laguna.
Continente, contenido y responsabilidad civil: las bases del seguro de hogar
El seguro de hogar se construye a partir de distintas coberturas. Las que necesitas dependen de la vivienda y de cómo la utilizas. En la práctica:
Continente
Lo que forma parte permanente de la vivienda
- Muros, cubierta, suelos e instalaciones fijas
- En un complejo, solo la parte que realmente te corresponde
- En una casa, anexos, muros y aljibes cuando estén incluidos expresamente
Contenido
Lo que te llevarías contigo al mudarte
- Muebles, electrodomésticos, ropa y objetos personales
- Joyas y objetos de valor hasta el límite contratado
- Robo, sujeto a las condiciones específicas de la póliza
Responsabilidad civil
Daños personales o materiales causados desde tu vivienda
- Daños por agua a una vivienda vecina, dentro de los límites contratados
- Daños personales y materiales derivados de tu vivienda
- Las viviendas alquiladas pueden requerir condiciones distintas
Daños por agua
Roturas de tuberías y localización de fugas
- El daño por agua y, cuando esté cubierto, la localización de la fuga
- Apertura y reposición después de la reparación
- En una comunidad importa si la tubería es privativa o comunitaria
Incendio
Incendio, rayo y humo
- Según el condicionado, incendio forestal que alcance la vivienda
- Desescombro, demolición y retirada tras un siniestro cubierto
- Alojamiento temporal durante las reparaciones, cuando esté incluido
Asistencia
Profesionales gestionados a través de la asistencia de la aseguradora
- Servicio de asistencia de la aseguradora
- Cerrajero, fontanero y electricista según la póliza
- En pólizas contratadas con nosotros podemos ayudarte a comunicar el siniestro
El alcance exacto de cada cobertura depende exclusivamente de las condiciones de la aseguradora. Este resumen explica conceptos y no crea por sí mismo un derecho a indemnización.
Tormentas, inundaciones e incendios en Gran Canaria: quién responde
Entre 2018 y 2023, el Consorcio de Compensación de Seguros indemnizó 295 siniestros por inundación en Gran Canaria por un importe aproximado de 1,95 millones de euros. Un solo episodio concentró 154 casos: la tormenta tropical Hermine a finales de septiembre de 2022, distribuida en 40 códigos postales y 14 de los 21 municipios de la isla. Mogán, Las Palmas de Gran Canaria, Telde y La Aldea de San Nicolás estuvieron entre las zonas afectadas. Los datos proceden de documentación actualizada de planificación del riesgo de inundación del Consejo Insular de Aguas.
Otro riesgo recordado en la isla sigue una lógica distinta. En agosto de 2019, dos incendios quemaron alrededor de 9.700 hectáreas en ocho municipios del interior y unas 8.000 personas tuvieron que abandonar sus viviendas; son cifras estimadas a partir de informes de las autoridades de emergencias canarias. El incendio forestal no figura como riesgo extraordinario del Consorcio. Se trata como riesgo ordinario y depende de la cobertura de incendio de tu propia póliza.
Para ti esto significa dos vías distintas. En una inundación, debe existir una póliza válida en vigor y, con carácter general, la cobertura del Consorcio empieza cuando la póliza ha sido emitida al menos siete días naturales antes del evento, con las excepciones previstas legalmente. En un incendio, lo decisivo es lo que cubra tu propio contrato. En pólizas contratadas a través de nosotros podemos ayudarte con la comunicación y la documentación del siniestro. Para conocer cómo trabajamos en la isla, consulta nuestra página de seguros en Gran Canaria. Si el alquiler de la vivienda constituye una actividad empresarial, conviene revisar también los seguros para empresas.
La información sobre normativa española de esta página es general y está actualizada a septiembre de 2026. Hace referencia a la Ley 2/1981 y al Real Decreto 716/2009, a la Ley 5/2019, a la Ley 49/1960, a la Ley 50/1980 y al Real Decreto 300/2004. No sustituye el análisis de tu caso ni el asesoramiento jurídico. Siempre prevalecen el contrato y las condiciones de la aseguradora.
Preguntas frecuentes sobre seguro de hogar en Gran Canaria
¿Cuándo es buen momento para cambiar el seguro vinculado al banco?
El momento natural suele ser la renovación anual de la póliza actual. Hasta entonces el contrato sigue vigente y cambiar antes puede no aportar ventaja si la prima ya está pagada. Tu contrato hipotecario puede establecer un plazo para entregar la nueva póliza al banco, a menudo antes de la renovación. El banco suele pedir un certificado de la nueva aseguradora donde conste su condición de beneficiario de la indemnización que corresponda. Podemos ayudarte a obtenerlo y presentarlo.
¿Dónde puedo encontrar el valor de tasación para fijar la suma asegurada del continente?
Si compraste con una hipoteca española, la cifra figura en la tasación encargada por el banco antes de conceder el préstamo. El documento es tuyo y también distingue la parte correspondiente al suelo, que no se asegura. Sin hipoteca no existe una tasación bancaria equivalente, por lo que calculamos el coste de reconstrucción a partir de la superficie, antigüedad, construcción y características. El precio de compra no es el punto de partida adecuado.
¿Qué ocurre si la suma asegurada del continente es demasiado baja y hay un siniestro?
Si la suma asegurada del continente queda claramente por debajo del coste de reconstrucción, la indemnización de un siniestro cubierto puede reducirse según el condicionado y las reglas aplicables. Por eso conviene fijar el capital a partir del coste de reconstrucción y revisarlo cuando la vivienda cambia. Lo comprobamos contigo antes de comparar ofertas.
Una fuga de agua procede de una tubería comunitaria. ¿Lo comunico yo o la comunidad?
Primero hay que identificar si la tubería pertenece a tu vivienda o a la comunidad. Si es comunitaria, normalmente deberá intervenir la comunidad o su aseguradora; si es privativa, puede corresponder a tu propia póliza. En muchos siniestros de agua intervienen ambas. Envíanos fotos, informes y, si la tienes, la póliza comunitaria y te ayudamos a determinar dónde comunicar el siniestro.
¿Quién decide si una tormenta se considera un riesgo extraordinario?
No lo decide el corredor ni la aseguradora ordinaria. La consideración de riesgo extraordinario depende de la definición legal y de la valoración oficial del evento por el Consorcio de Compensación de Seguros. Si no entra en esa categoría, la cobertura dependerá de las garantías meteorológicas de tu propia póliza. Podemos ayudarte a identificar la vía correcta.
Si tengo que salir temporalmente de casa después de un incendio, ¿el seguro paga alojamiento?
Puede estar cubierto si la póliza incluye alojamiento temporal o pérdida de uso y el daño procede de un siniestro cubierto. Los límites, periodos máximos y condiciones varían entre aseguradoras. Por eso revisamos esta garantía al comparar, especialmente para propietarios que necesitarían otra vivienda durante las reparaciones.
Voy a comprar una vivienda y el vendedor ya tiene seguro. ¿Qué ocurre con esa póliza?
La póliza del vendedor no se convierte automáticamente en la póliza adecuada para el nuevo propietario. El cambio de titularidad debe comunicarse y el contrato debe revisarse según la fecha de compraventa, las exigencias hipotecarias y el uso que vayas a dar a la vivienda. Dependiendo de la aseguradora y del contrato, podrá cancelarse, sustituirse o modificarse. Coordinamos la nueva cobertura para evitar periodos sin protección.
C1 Broker Gran Canaria – oficina de Playa del Inglés
Protege tu vivienda en Gran Canaria con tranquilidad
Asesoramiento gratuito en español · Respuesta normalmente en 24 horas